概要
9月7~11日の米国株は、原油高と金利上昇が重荷になった。金曜日には反発したものの、主要指数は週間で下落。「悪材料を消化して落ち着き始めた」という見方はできるが、まだ相場全体の回復を確認できる段階ではない。
一方、AI関連は一様な下落ではなかった。半導体指数が上昇する裏で、NVIDIAやOracleは下落した。需要の成長だけでなく、その需要を誰が利益や現金に変えられるかが問われている。
円高も、単純な「米国売り」では説明し切れない週だった。日米の金融政策、資金調達通貨、投資家の持ち高を分けて整理したい。
金曜日の反発でも、週間では主要指数が下落
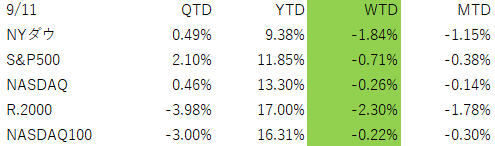
金曜日のS&P500は0.9%上昇したが、小型株の週間下落は大きかった。景気敏感株まで買いが広がったとは言いにくい。週末の反発を、そのまま上昇トレンド再開と読むのは早い。
原油高と金利上昇――利上げ後も残る問題
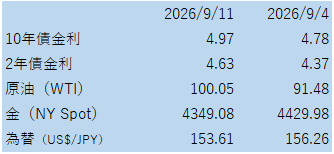
11日の原油決済値はWTIが100.05ドル、Brentが104.61ドル。ともに当日は下落したが、高水準が続く。原油高は企業の輸送・生産費と家計負担を増やすため、エネルギー株への追い風と、経済全体への逆風が同時に生じる。
11日発表の8月CPIは総合が前月比0.4%、前年比3.4%。コアは前月比0.3%と市場予想を上回った一方、前年比では2.4%へ鈍化した。
インフレが2%目標に向かって低下というよりは、月次の粘着性とエネルギー再上昇への警戒が適切な状況。9月の原油高が8月CPIにすべて反映されているわけでもない。
9月FOMCでの利上げ確率は11日の報道で85%程度へ上昇し、年内もう一度の利上げも織り込まれた。ただし、織り込みは決定ではない。利上げが実施されても、その後の追加引き締め見通しが強まれば「材料出尽くし」とはならず、ネガティブ要因として継続する可能性がある。
4日から10日までに米2年債利回りは4.37%から4.56%、10年債は4.78%から4.95%へ上昇。10年実質金利も2.43%から2.55%へ上がった。物価への警戒だけでなく、将来利益を現在の価値に換算する金利の上昇が、成長株の評価に負担をかけたと考えられる。
セクターの状況
セクターは選別、小型株への広がりは弱い
利上げを織り込んだことだけ(「材料出尽くし」として)で株価の下値が固まったとは言いにくい状況。金利の上昇が止まるのか、企業の利益予想が維持されるのか、その両方が重要になる。短期的な安心感と、中期的な業績への影響には時間差がある。
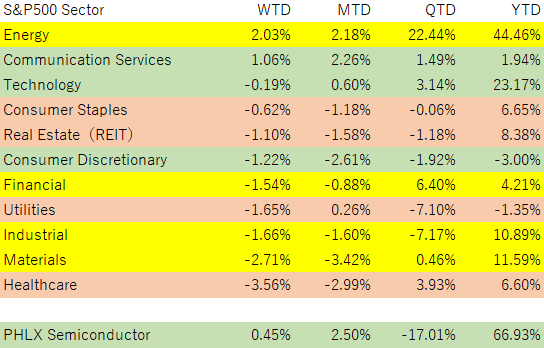
11セクターを対応するSPDR ETFで比較すると、エネルギーが2.03%、通信が1.06%上昇。残る9業種は下落し、ヘルスケアは3.56%、素材は2.71%下げた。
均等加重型S&P500 ETFのRSPも1.89%下落した。大型株の一部が指数を支え、市場内部は指数以上に弱かった可能性がある。ただし、価格の相対的な強さだけで、実際の資金流入を断定することはできない。
個別株の状況
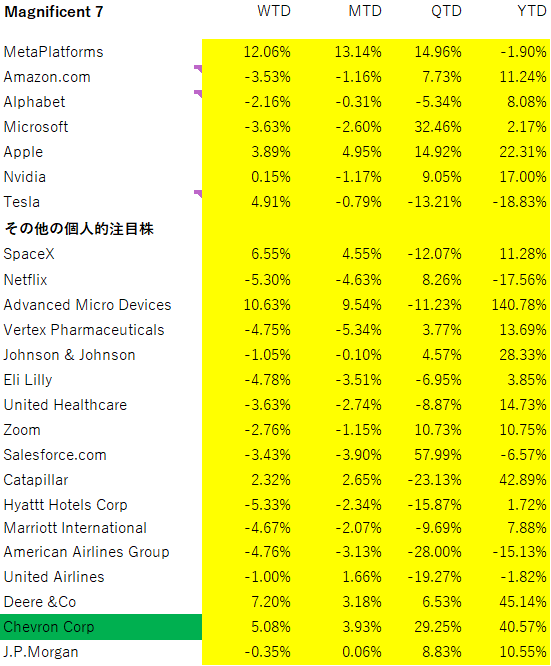
AI・半導体では、見逃せない材料が相次いだ
注目すべき6銘柄の週間騰落率を整理する。ニュースと株価の同時発生は、因果関係の証明ではない。
Oracle(ORCL)−5.35%:クラウド急成長でも、資金調達と投資回収の負担を確認する局面。
TSMC(TSM)+1.01% : 8月売上の大幅増加は、半導体需要の底堅さを示す。
Analog Devices(ADI) +4.56%: Alif買収で、機器側で処理するAIへの展開を強化。
NVIDIA (NVDA) −5.29% : SOX上昇と対照的。半導体全体と一銘柄を同一視できない。 (半導体というより、AIプラットフォーマー?)
Advanced Micro Devices (AMD) +8.07% :NVIDIAとの株価差が拡大。ただし、単一ニュースによる上昇とは断定しない。
Exxon Mobil(XOM) +4.09%: 原油高局面で上昇。エネルギーの相対的な強さを映す。
10日発表のOracle決算では、クラウドインフラ売上が前年同期比121%増。一方、四半期のフリーキャッシュフローは約50億ドルの赤字で、200億ドルの株式発行も完了した。
契約残高は将来の売上候補であり、手元資金ではない。AI需要が強くても、株主の取り分が同じ速度で増えるとは限らない。
TSMCの8月売上は前年同月比53.3%増。AI需要崩壊という見方には反証になるが、会社全体の売上をすべてAI向けと扱うことはできない。
8日にはQualcommがAmazonとの複数世代にわたるAI協業を発表。推論用の専用半導体や光接続が対象で、AI投資の競争がGPU以外にも広がっている。購入実績などに結び付く株式取得権も設定されており、製品の競争力と資本面の関係を一緒に見る必要がある。
9日にはADIがAlifを現金13.5億ドル、加えて条件付き対価で買収すると発表した。センサー、機器内での推論、制御をつなぐPhysical AIの具体例だ。ただし、買収合意は収益化の完成を意味しない。採用製品数や利益率の改善を追いたい。
円高要因:連続利上げ観測?ポジションの「巻き戻し」?
ドル円は4日の156.25円から11日の153.55円へ約1.7%下落。一方、ドル指数は約0.1%の低下だった。少なくともこの比較では、広範なドル売りより円固有の強さが目立つ。
メディアでは、日銀の追加利上げ観測を背景に挙げている。一方で、その不自然な動きから、2024年型の連鎖的なキャリー取引解消の兆候を懸念する声もあったが、その兆候は現時点では見られていないようだ。
ロスカットが値動きを増幅した可能性は残るが、確認済みの主因とは言えない。
一部で報道された、Norges Bank(ノルウェーの年金資金や国富を運用)の米国債削減・日本国債増加は前週公表の基準変更案が話題を呼んだが、米国の非政府債券も増やすため、ドル比率は52.9%から52.5%と小幅な変化にとどまる。
一部で話題となった米国売りとは言えない。
また、GPIFのアロケーション変更の憶測も出ているが、基本ポートフォリオは市場環境によって頻繁に動かすようなものではないので、あくまで憶測にすぎない。
円高が進んでもドル買いが入りにくいのは、金利差で得られる利益を為替損失が上回り得るためだ。以前よりドルが安いことと、取引のリスクが小さいことは同じではない。(ドルを買う理由より、円が買われる理由のほうが現時点ではより強い可能性)
「行き過ぎ」に見える相場でも、参加者が保有量を減らす途中なら、価格はすぐには戻らない。ただし、それは一般的な仕組みの説明であり、今回その動きがどれだけ発生したかは別途検証が必要だ。
信用市場は静かでも、小さな借り手には負担
4日から10日の信用スプレッドは、投資適格債が0.81%から0.80%、高利回り債が2.68%から2.70%。企業の信用不安に対する上乗せ金利は大きく広がっていない。
ただし、10日公表のHoulihan Lokey調査では、小規模なプライベートクレジット借り手の貸付で、額面の90%未満に評価される割合が約12%に上昇した。評価下落と債務不履行は別だが、公開市場の落ち着きがすべての借り手の健全性を意味するわけではない。(見えないリスクが少しずつ上昇している状況、それが危機につながるかどうかは別問題)
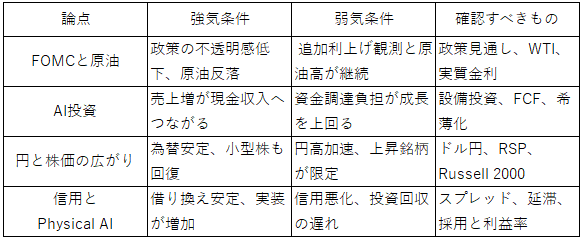
今後1~4週間:落ち着くための四つの条件
まとめ/今週、市場から学ぶべきこと
今週はマクロ主導の下落だったが、AIの成長材料まで消えたわけではない。一時的な落ち着きはあり得るものの、金曜日の反発だけでは十分ではない。
学びは、需要の強さ、株価の強さ、資金繰りの強さを分けて見ることだ。「長期金利+AIファイナンス+Physical AI」は、その三つをつなげて確認する継続テーマになる。
後記
📩 無料メルマガ『心穏やかなお金持ちになろう』配信中!
投資の基本から、相場の裏側まで。
プロの視点で「ノイズを整理し、本質を見抜く」投資情報を毎週お届けします。
💡 こんな方におすすめ:
・投資情報が多すぎて、何を信じていいかわからない
・堅実に資産形成したい
・短期売買に疲れた/振り回されたくない
🔗 登録はこちらから(無料・毎週日曜夕方発行)
→ 『心穏やかなお金持ちになろう』メルマガ登録はこちらから
別途、投資に直接関係はないけれど、人生を楽しむために日ごろ感じていることをつらつらと書いている(不定期)ブログもやっています。
もしよろしければ、こちらも見ていただけるとありがたいです。
「心穏やかなお金持ちになろう 花咲爺見習いの修行日記」
🧭 投資の「困った」を、プロと一緒に整理しませんか?
元機関投資家の視点で、あなたに合った投資スタイルをご提案します。
✅ 初回無料相談あり
✅ 経験・資産状況に応じて個別対応
✅ 勧誘・押し売りなし、希望者のみ継続
📧 ご相談・お申込みはお気軽にこちらへ
jack.amano@wealthmaster.jp / officeyy@wealthmaster.jp

コメント