概要
日米の中央銀行がともに25bpの利上げを決めた9月14~18日。米国株は週後半に持ち直したが、全面高にはなりませんでした。NASDAQが上昇する一方、ダウや小型株は下落し、金利への耐久力の違いが表れた形です。
AIの安全性を巡る議論も相場を揺らしました。ただ、投資家が確認すべきなのは経営者の発言の強さだけではありません。製品公開、設備投資、顧客の利用、資金調達に実際の変更が生じたかです。
今週は「利上げを消化した」という安心感と、「高金利の負担は残る」という現実が併存した週だったかと思います。
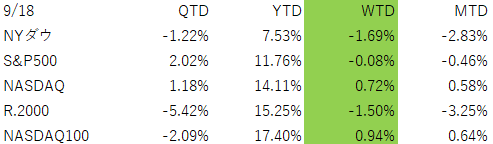
S&P500均等加重型ETFのRSPは1.20%下落しました。すなわち、S&P500が堅調なのは一部の大型株の影響によるものであり、指数の底堅さを平均的な銘柄や小型企業の強さと同一視することはできません。
利上げは想定内、それでも「信頼回復」とは言い切れない
FRBは16日、全会一致で政策金利を3.75~4.00%へ引き上げました。年末見通しの中央値は4.1%で、年内もう一度の25bp利上げに相当します。2027年末も4.1%で、早期の利下げを前提にしにくい内容でした。
FOMC当日のS&P500は0.4%下落したため、直後から市場が歓迎したわけではありません。週後半に回復しました。その理由として予想されたイベントを通過した安心感も考えられますが、値動きだけでFRBへの信頼向上を証明することはできません。
景気指標も一方向ではありませんでした。8月小売売上高は前月比1.2%増、失業保険の新規申請は19.6万件へ減少しました。
一方、鉱工業生産は横ばいで製造業は0.3%減りました。小売売上は物価調整前の金額なので、増加分すべてを需要量の拡大とは読むことができません。
物価面では16日発表の輸入物価が前月比0.7%上昇。CPIの発表がない週でも、インフレの手掛かりはありました。
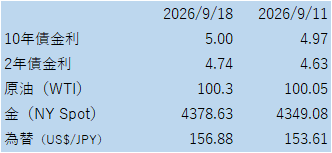
原油の週末決済値はWTI100.30ドル、Brent103.87ドルでした。
前週末との差は小さくても、高値が長引けば企業の費用と家計負担は積み上がります。
米10年債利回りは約5.00%、2年債は約4.74%で、金融政策の影響を受けやすい短期金利の上昇がより大きかった。金融政策の決定を通過しても、資金調達環境が改善したわけではありません。
セクターの動向
ヘルスケア首位には、具体的な材料もあった
11セクターを対応するSPDR ETFで比較すると、上昇はヘルスケア1.76%、情報技術1.15%の2業種。公益3.04%、金融2.35%、不動産2.27%の下落も目立ちました。ディフェンシブとされる業種でも、金利感応度によって成績が分かれた形です。
ヘルスケアでは、FDAが15日に初期治験への移行を効率化する試行制度を発表し、17日にはUltragenyxのサンフィリッポ症候群A型向け遺伝子治療を承認しました。
ヘルスケアの好調は、単なる景気不安の避難先ではなく、開発・承認面の材料もあったと言えます。この制度がヘルスケアセクター、特に小型バイオ企業にプラスの影響があるとの見方も後押ししたと考えられます。
ただし、小型バイオ企業のニュースを、そのまま大型株中心のヘルスケアセクターインデックス好調の主因とすることはできません。
Eli Lillyは週間3.39%上昇しており、大型医薬品の強さも確認できます。政策への期待、個別材料、前週下落からの反発が重なった可能性があるかなと考えています。
AIは「売られなかった」のではなく、売られて戻った
SOXは14日に5.86%下落した後、週間ではプラスに戻りました。NVIDIAも月曜3.36%安から回復しました。安全性の議論が無視されたのではなく、投資停止に直結するかを市場が再評価した、と捉えるのが自然かと思います。
個別株の状況
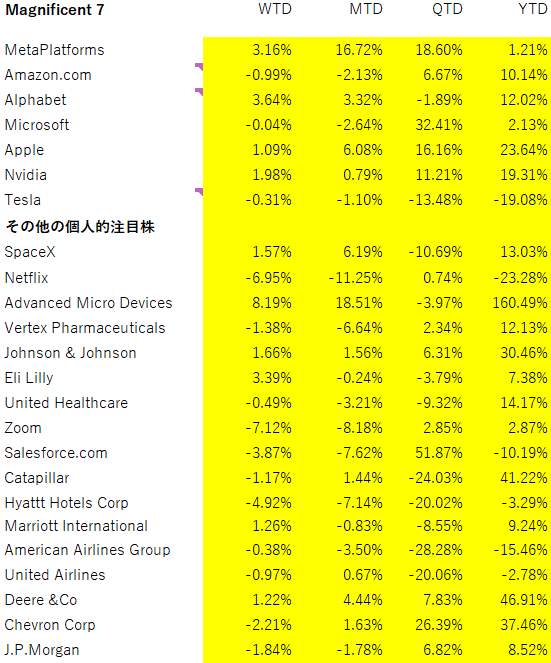
NVIDIA (NVDA) +1.98%:週初の急落を回復。
Zscaler(ZS)+19.92%: AI安全性の懸念と同時にサイバー防御への期待が強まった結果の上昇と考えられます。今後の受注への波及を確認したいところです。
CoreWeave(CRWV)−8.57%:転換社債と株式売却枠を発表。
AI安全性の議論を、投資判断へつなぐには
議論の起点は、AnthropicのDario Amodei氏が12日に公表した提言です。
開発のペース調整に加え、外部評価者の継続的なアクセス、企業・政府間の安全基準整備を求めています。これは提案であり、業界全体の開発停止が決まったわけではありません。
こうした発言は「自社技術の凄さを強調する面がある」と穿った見方もできるのも確かです。
この疑念は、利益相反を点検する視点として有効です。しかし、それだけで安全上の指摘が虚偽とは判断できません。能力の実証、独立評価、実際の対策を分けて確認していく必要があります。
見る順番は、①発言、②実施される規則、③企業行動、④業績、です。
発売延期や訓練計算量の制限が実行されれば、売上計上やGPU需要に影響し得ます。
一方、監査・防御を強化しながら提供を続けるなら、安全対策費は増えても、顧客の採用を支える可能性があります。最先端モデルの訓練と、既存モデルの推論需要も別に考える必要があります。
世界一律の停止が難しくても、権限の制限、監視、第三者評価などは個別に進めることはできます。
投資家は賛否の強さより、納期、設備投資、利用量、粗利益率に変化が出るかを追っていくことが肝要かと思います。
一方でこの議論を受けたサイバー・セキュリティ関連株の上昇も、将来の増収がすでに確定したことを意味しません。
この議論は今後も続いていくので、本質を見失わないようにしていきたいと思います。
日米とも利上げなのに、なぜ円安なのか
日銀は18日、7対2で1.25%への引き上げを決定しました。
反対2人は景気・物価や実施時期に慎重だったが、多数派は追加利上げの方向を維持しています。
両国が同じ25bpを引き上げても、新しい政策水準同士の金利差は縮まりません。さらに為替は、今回の変更だけでなく次回以降の速度や到達点を織り込んでいきます。
そのため、ドル円は前週末153.61円から156.88円へ約2.13%上昇し、円安となりました。
金曜は一時158円台まで進んだ後、レートチェック報道で反落しました。照会は当局の警戒を伝える材料ですが、通貨を売買する実弾介入とは異なります。
なお、日本の為替介入を決めるのは財務大臣で、日銀は代理人として実務を担うという建付けになっています。
VIX低下の裏で、資金調達を点検する
VIXは前週末15.84から14.81へ低下しましたが、水曜には17.71でした。
このVIX指数はS&P500の今後30日間の予想変動を年率で示す指標で、個別AI株の値幅や過去一週間の実現変動とは異なります。ただ、市場が荒れるとさらなる悪化を予想して動くことが多く、恐怖指数とも呼ばれています。
CoreWeaveは18日、37億ドルの転換社債の条件を決定し、別に最大3,500万株の売却枠も設けました。調達手段があることは支えだが、利払いと潜在的な希薄化(株数が増加する可能性→EPSの低下)は残ります。転換社債の低い表面金利だけで、調達負担が軽いとは判断できません。
信用市場では17日までの投資適格債スプレッドは縮小し、高利回り債は小幅拡大しました。
一方、Morgan Stanleyのプライベート・デット・ファンドでは解約請求11.4%に対して買い戻しは5%と報じられました。
市場価格の落ち着きと換金のしやすさは別問題です。引き続き換金のしにくさは続いており、注意を払っておいた方が良さそうです。
今後1~4週間の確認点
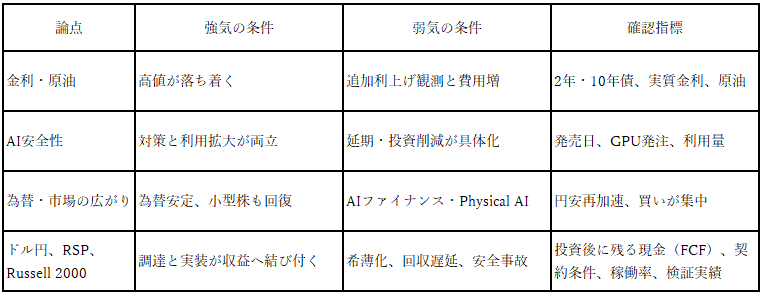
まとめ/今週、市場から学ぶべきこと
利上げ後もAI株は回復しましたが、小型株や金利に敏感な業種まで楽観が広がったわけではありません。VIX低下も、経済や個別企業のリスク消滅を意味しません。
今週の学びは、発言と実行、週間の結果と途中の値動きを分けることかと思います。「長期金利+AIファイナンス+Physical AI」を、投資回収と安全性を同時に確かめる視点として継続的に追っていきたいと思います。
後記
📩 無料メルマガ『心穏やかなお金持ちになろう』配信中!
投資の基本から、相場の裏側まで。
プロの視点で「ノイズを整理し、本質を見抜く」投資情報を毎週お届けします。
💡 こんな方におすすめ:
・投資情報が多すぎて、何を信じていいかわからない
・堅実に資産形成したい
・短期売買に疲れた/振り回されたくない
🔗 登録はこちらから(無料・毎週日曜夕方発行)
→ 『心穏やかなお金持ちになろう』メルマガ登録はこちらから
別途、投資に直接関係はないけれど、人生を楽しむために日ごろ感じていることをつらつらと書いている(不定期)ブログもやっています。
もしよろしければ、こちらも見ていただけるとありがたいです。
「心穏やかなお金持ちになろう 花咲爺見習いの修行日記」
🧭 投資の「困った」を、プロと一緒に整理しませんか?
元機関投資家の視点で、あなたに合った投資スタイルをご提案します。
✅ 初回無料相談あり
✅ 経験・資産状況に応じて個別対応
✅ 勧誘・押し売りなし、希望者のみ継続
📧 ご相談・お申込みはお気軽にこちらへ
jack.amano@wealthmaster.jp / officeyy@wealthmaster.jp
コメント