概要
2026年11月2日~6日の米国株市場は、AI相場に新しい問題が加わった一週間でした。
これまで市場が懸念していたのは、「AIへの巨額投資から十分な利益が得られるのか」という経済的な問題でした。
今週そこに、
「そもそも必要なデータセンターを計画通り建設できるのか」
という政治・社会的な問題が加わりました。
米中間選挙で民主党が上下両院を奪取。さらにTexasなどデータセンター建設の中心地でも民主党が大きく勢力を伸ばしました。
その結果、NASDAQは週間3.4%安、S&P500は2.7%安。NASDAQは10月6日の最高値から約12%下落し、ついに「調整局面」とされる10%安を超えました。
しかし、これを「AIトレンドの終焉」と考えるべきではないと思っています。
むしろ、
AIの成長を続けるためには、電力・水・地域社会・資金調達という現実世界の問題を解決しなければならなくなった
ということではないでしょうか。
主要指数――AIショックは大型株だけでは済まなかった
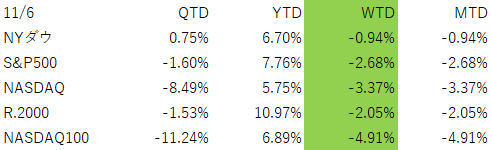
Russell2000も下落しており、「大型AI株だけの問題」とは言えません。
ただしNASDAQの下落幅が最も大きく、AI・半導体への依存度によって明確な差が出ています。金曜日にはNASDAQが1.1%反発しましたが、これだけで底打ちと判断するのはまだ早いでしょう。
雇用は強い――12月利上げの可能性は約80%へ
10月の雇用統計はかなり強い内容でした。
非農業部門雇用者数は16.5万人増。市場予想は約6.5万人でした。
しかも8、9月分も合計8.4万人上方修正され、失業率も4.2%から4.1%へ低下しました。求人件数も増え、失業保険申請件数は歴史的な低水準です。
これではFRBが景気を心配して利上げを見送る理由はかなり少なくなります。
市場が織り込む12月の25bp利上げ確率は約80%まで上昇しました。Dalyサンフランシスコ連銀総裁も「さらなる引き締めが必要になる」と述べています。
したがって、当面は高金利が続くという前提で株式市場を見る必要があります。
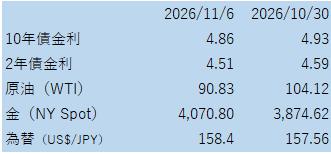
ただし面白いことに、10年国債利回りは前週末の4.94%から4.86%へ低下しました。
理由は、原油価格急落によるインフレ懸念の後退と、AI投資減速が景気へ与える影響、株安による国債への逃避です。
つまり市場は今、
「FRBは利上げする」
一方で、
「AI設備投資が本当に減れば景気も減速する」
という二つを同時に織り込み始めています。
中間選挙で原油は急落
中間選挙では民主党が上下両院を奪取しました。
トランプ大統領自身が共和党敗北について「Iran was part of it」と認め、ヴァンス副大統領も戦争が敗因だったとの認識を示しています。
市場はこれを、
「トランプ政権が戦争を終わらせる方向へ動く可能性が高まった」
と受け止めました。
WTIは週間約13%下落して90.83ドル、Brentは98.32ドル。
一時100ドルを大きく超えていた原油から、地政学的リスクプレミアムが急速に剥がれています。
ただしホルムズ海峡周辺ではタンカーへの攻撃が続いています。
したがって、「戦争終結」ではなく「戦争終結期待」を織り込んだ価格と考えた方がよいでしょう。
AI株急落――原因は「Blue Wave」だけではない
11月5日、NASDAQは1日で5.5%下落。NASDAQ100から約2.5兆ドルの時価総額が消えました。
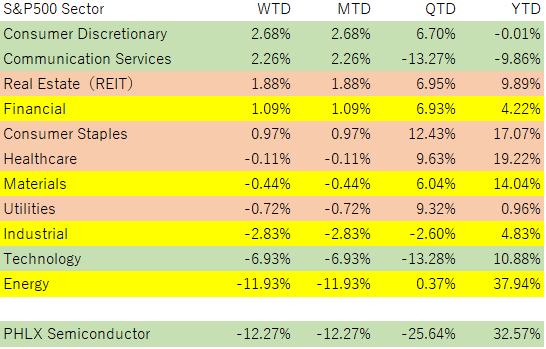
SOX指数は12%安、NVIDIAは9%安、AMDは17%安。
CoreWeaveは10%、Nebiusは15%下落しました。
きっかけは民主党の圧勝です。
しかし、これを単なる政治ショックと見るのは危険です。
AI株にはそれ以前から、
巨額設備投資
AIファイナンス
ROIC
電力不足
地域住民の反発
という問題が積み上がっていました。
そこへ選挙結果が最後の一押しとなったと考える方が自然です。
データセンターを止めろ」という票
今回の選挙で非常に重要なのは、連邦議会より地方選挙かもしれません。
データセンター開発を巡る41件の地方投票のうち、40件で規制や制約を強める側が勝利しました。
住民が懸念しているのはAIそのものではありません。
電気料金の上昇、水不足、騒音、送電網への負担です。
Goldman Sachsは計画されている米国データセンター容量の最大45%、UBSも2028年増設分の約30%が遅延リスクにさらされ得ると推計しています。
これは無視できません。
しかし、私はここに次の投資機会が生まれる可能性も感じます。
データセンターを「作るか作らないか」ではなく、
どうすれば社会的負担を減らして作れるか
という産業が必要になるからです。
AIインフラの「第二世代」が始まる
OpenAIは早速対応を始めました。
今後は自治体との秘密保持契約をやめ、建設計画、交通、騒音、水使用などを地域住民へ公開するとしています。また電力網が逼迫した際には、データセンターの需要を最大1GW削減する仕組みも進めています。
欧州でもPortugalは、データセンターについて再生可能エネルギー利用と、淡水を使用しない冷却設備を求める方向です。
ここから出てくる次の投資テーマは、
電力設備、送配電、蓄電、オンサイト発電、液冷、水循環、需要制御、騒音対策
です。
AIインフラ投資が減るというより、投資先が変わる可能性があります。
「GPUを何台置くか」から、
「GPUを地域社会と共存させながらどう動かすか」
へフェーズが変わり始めています。
AIファイナンス――警戒度をもう一段上げたい
ここは今週、さらに悪化しました。
CoreWeaveの5年CDSは1268bpまで上昇し過去最高となりました。これは通常の企業信用ではかなり異常な水準です。
さらにINGが約5億ドルのデータセンター融資を売却しようとしていると報じられました。その中にはOpenAI、SoftBank、OracleによるStargate関連ローンも含まれています。
これはまだ「金融危機」ではありません。
大手銀行のCoreWeave向けエクスポージャー自体は限定的と推計されています。
しかし私は警戒度を、オレンジから「濃いオレンジ」へ引き上げたいと思います。
赤信号になるのは、
AI専業企業の資金調達が止まる、
データセンターローンが大幅なディスカウントでしか売れなくなる、
契約キャンセルが増える、
ハイパースケーラー自身が設備投資を削減する、
といったことが同時に起きた場合です。
Moody’sは2027~29年に借換えが集中すると警告しています。調査対象企業の17%ではPIK金利も使われています。
今後は株価より、信用市場を見る方がAI相場の危険度を早く察知できるかもしれません。
Anthropic IPO――本当の試験が始まる
AnthropicのIPOは、今のAI市場を見るうえで非常に面白い試験になります。
最新のS-1では第3四半期売上高が169.6億ドル。前四半期比47%増と驚異的ですが、第2四半期の144%増からは減速しました。
営業損失は5.67億ドル。
そして最大の数字は、将来のコンピュート・インフラ契約が8954億ドルに達することです。今後12カ月だけで698億ドルの支払いがあります。
さらに会社自身が、インフラ提供会社が第三者から資金を調達できなければ、計算能力の供給が遅延・縮小する可能性をリスクとして明記しています。
これはまさに「AIファイナンス」の問題です。
想定企業価値1.5兆ドルについても投資家から高過ぎるとの声が出ており、11月9日の週に予定されていたロードショーそのものが延期される可能性も出ています。
私はAnthropic IPOを、
AI企業の価値を測るイベントではなく、AIリスク資本がどこまで残っているかを測るイベント
として見るのが面白いと思います。
上場価格が大きく下がれば、AIファイナンス全体への警告です。
一方、現在の環境でも大量の資金を集められれば、「AIへの資金供給はまだ切れていない」と確認できます。
Physical AI――今週は静か。しかし大きな流れは変わらない
Physical AIについては、今週特に大きな新発表はありませんでした。
ただし、この分野の構造的な流れは変わっていません。
Figureは最大10万基のNVIDIA Vera Rubin GPUを利用する計画を進めています。ロボティクスのボトルネックが機械そのものから「データと計算能力」へ移りつつあります。
つまりデータセンター問題はPhysical AIにも無関係ではありません。
AIの次の段階が現実世界へ広がれば、必要な計算能力はむしろ増えます。
だからこそ「電力をどう供給するか」という問題は一時的なテーマではなくなると思います。
AI以外――ヘルスケアには二つの大きな波
AIから離れた構造テーマとして、ヘルスケアは引き続き面白い分野です。
1)第一は肥満・代謝疾患です。
Eli Lillyは肥満治療薬需要の強さから年間売上見通しを50億ドル引き上げました。さらに経口薬Foundayo、Novo Nordiskの経口Wegovyが登場し、GLP-1は「注射薬市場」から巨大な慢性疾患プラットフォームへ広がり始めています。
2)第二は精密がん治療です。
ModernaとMerckの個別化mRNAがんワクチンはPhase 3でメラノーマの再発・死亡リスクを42%低下させました。
一方、ADCではRocheが中国Hansoh Pharmaと最大150億ドル超の提携を結んでいます。
ここで注目したいのは、mRNA、ADC、GLP-1という個別商品ではありません。
「全員に同じ薬」から、患者の状態や遺伝子・代謝特性に合わせた治療へ医療そのものが変わりつつあることです。
これはAIほど派手ではありませんが、長期的には十分に大きなメガトレンド候補だと思います。
今後1~4週間の焦点
来週最大の材料は米国CPIです。
雇用が強い以上、CPIが高ければ12月利上げはかなり固くなります。
AIではCoreWeaveの決算が非常に重要です。
売上高よりも、資金調達、利払い、CapEx、顧客契約、データセンター計画を確認したいところです。
そしてAnthropic。
ロードショーが予定通り始まるか、企業価値がどこまで下がるかは、AI資本市場の温度計になります。
今週、市場から学ぶべきこと
今週起きたことは、AIへの期待が消えたという話ではないと思います。
むしろAIが本当に大きな産業になったから、電力、水、土地、住民、政治、借金という現実世界の問題にぶつかったのです。
これはインターネットでも、自動車でも、鉄道でも起きました。
巨大な技術革新は、初期には技術だけが注目されます。
その後、その技術を社会へ大量導入するためのインフラ・規制・資金・制度が問題になります。
AIは今、その段階へ入ったのでしょう。
したがってAI関連株の調整はまだ続く可能性があります。
しかし長期投資家として見るべきなのは、
「データセンター規制でAIが終わるか」
ではなく、
「その問題を解決するのは誰か」
なのだと思います。
長期金利、AIファイナンス、Physical AIに加えて、
AIインフラの社会コストを解決する企業
も、今後の新しい観察テーマに加えてよいのではないでしょうか。
補足
セクターの状況
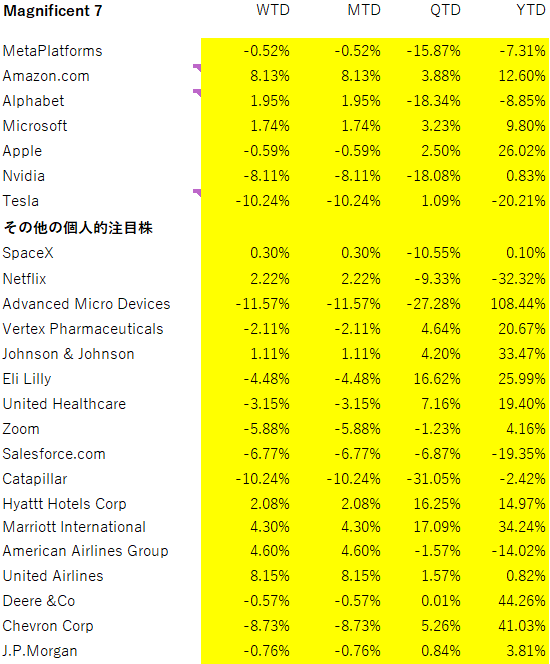
個別銘柄の状況
後記
📩 無料メルマガ『心穏やかなお金持ちになろう』配信中!
投資の基本から、相場の裏側まで。
プロの視点で「ノイズを整理し、本質を見抜く」投資情報を毎週お届けします。
💡 こんな方におすすめ:
・投資情報が多すぎて、何を信じていいかわからない
・堅実に資産形成したい
・短期売買に疲れた/振り回されたくない
🔗 登録はこちらから(無料・毎週日曜夕方発行)
→ 『心穏やかなお金持ちになろう』メルマガ登録はこちらから
別途、投資に直接関係はないけれど、人生を楽しむために日ごろ感じていることをつらつらと書いている(不定期)ブログもやっています。
もしよろしければ、こちらも見ていただけるとありがたいです。
「心穏やかなお金持ちになろう 花咲爺見習いの修行日記」
🧭 投資の「困った」を、プロと一緒に整理しませんか?
元機関投資家の視点で、あなたに合った投資スタイルをご提案します。
✅ 初回無料相談あり
✅ 経験・資産状況に応じて個別対応
✅ 勧誘・押し売りなし、希望者のみ継続
📧 ご相談・お申込みはお気軽にこちらへ
jack.amano@wealthmaster.jp / officeyy@wealthmaster.jp
コメント