プライベートの用事で出かけているので、投稿が遅れました
概要
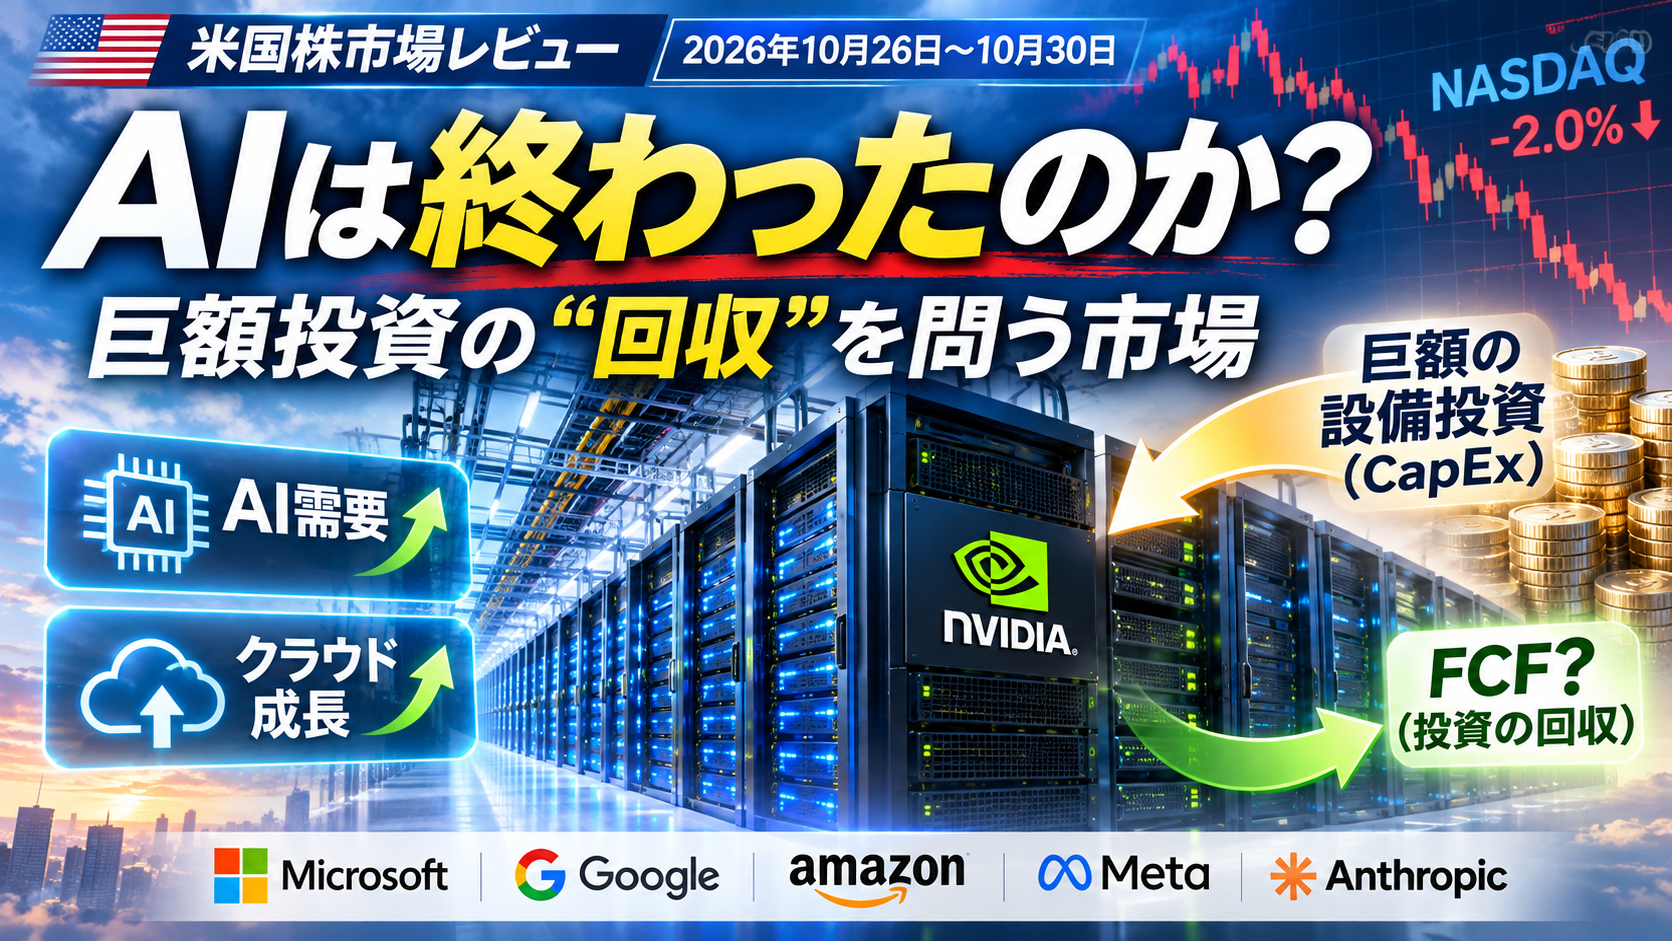
2026年10月26日~30日の米国株市場は、AI相場が次の段階へ入ったことを強く印象づける一週間でした。
AI需要そのものが弱くなったわけではありません。MicrosoftのAzureは48%増、AlphabetのGoogle Cloudは103%増、AmazonのAWSも39%増と、むしろ需要は驚くほど強いままです。
それなのにAI関連株は売られました。
市場が疑い始めたのは「AIは成長するのか」ではありません。
「この巨額投資から、いつ、どれだけのキャッシュが戻ってくるのか」
です。
この違いは、今後のAI相場を見るうえで非常に重要だと思います。
主要指数――小型株だけがプラス
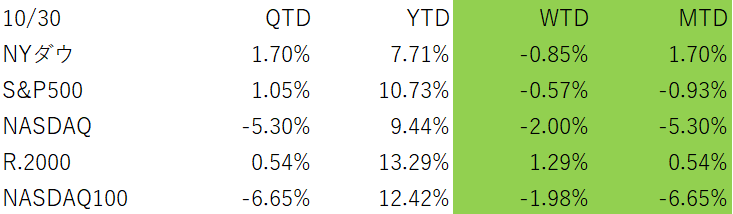
S&P500は7,580.07、NASDAQは25,437で終了。NASDAQは10月6日の最高値から7.8%下落しています。
興味深いのはRussell2000です。
大型AI株が指数を押し下げた影響を受けにくいだけでなく、資金がメガテック一極集中から市場の裾野へ動いています。
これは全面的なリスクオフというより、「高すぎる期待を織り込んだAI株から、相対的に割高感の小さいところへの再配分」と考える方が適切でしょう。
FOMC――「高金利は長く続く」という見方を支持
10月28日のFOMCは政策金利を3.75~4.00%で据え置きました。
しかし内容はハト派ではありません。
FRBは経済活動を「strong pace」、設備投資を「robust」、インフレを「elevated」と評価しました。さらにCook理事とHammack総裁は25bpの追加利上げを主張しました。
翌日発表された7~9月期GDPも年率+3.4%。前期の+2.2%から加速しました。
一方、9月PCE価格指数は前年比+3.6%、コアPCEは+3.1%。しかも前月比では総合+0.5%です。実質個人消費はほぼ横ばいでしたが、インフレはむしろ再加速しています。
したがって、
景気後退→FRB利下げ→株高
というシナリオより、
景気は底堅い+インフレは高い+政策金利も長く高い
というシナリオの方が現在は自然に見えます。
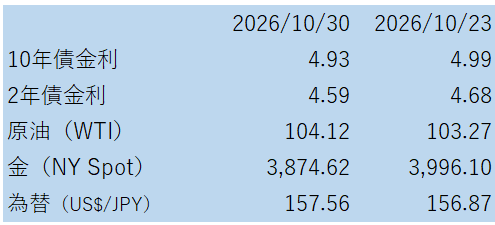
もっとも、金曜日にはAI株下落から安全資産として国債が買われ、10年債利回りは4.93%近辺まで低下しました。
高金利が続くことと、長期金利が毎週上がり続けることは別問題です。
ドル円は157円台。日銀も1.25%で据え置きましたが、インフレ見通しを引き上げ、今後数カ月ごとの追加利上げも可能との姿勢を示しています。
日米とも「利下げ」より「追加引き締めの可能性」が残る珍しい状態です。
セクター――AIからディフェンシブ・実物資産へ
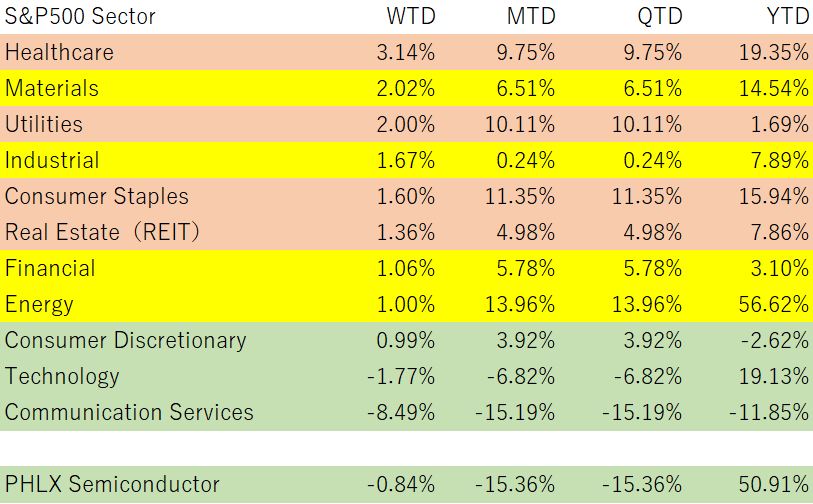
今週は明確に大型テクノロジーが弱く、ヘルスケア、公益、エネルギーなどが相対的に強い展開でした。
原油価格はWTIが104.12ドル、Brentが117.64ドルまで上昇。ホルムズ海峡ではタンカーへの攻撃も発生し、中東の供給リスクが再び価格に織り込まれています。
SOX指数は金曜日だけで7.2%下落しました。Intelが28.6%安、AMDが10.9%安、NVIDIAも4.2%安です。
したがって、今週は単純な「ディフェンシブ相場」ではなく、高期待・高設備投資のAI関連から、利益の見通しが比較的読みやすいセクターへ資金が移ったと理解するのがよいと思います。
個別銘柄の状況
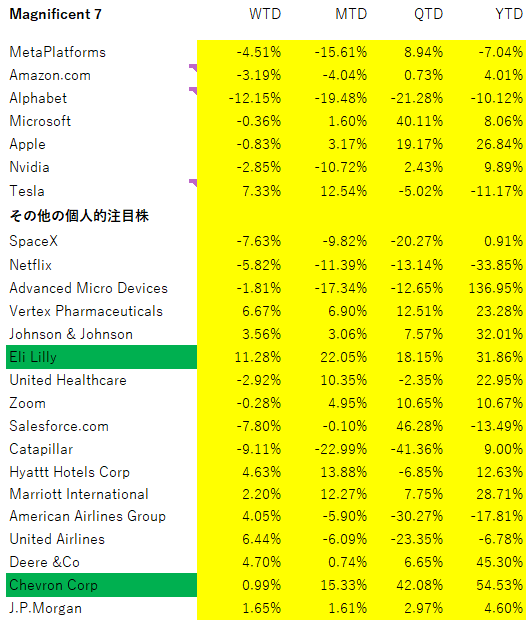
この週は原油高の影響もあり、シェブロン(CVX)と、大手薬品会社のイーライ・リリー(LLY)がAll Time Highと引け値ベースの最高値を更新しています。
Microsoftが教えてくれたこと
AI相場を理解するうえで最も重要だったのはMicrosoftです。
Azureは前年比48%増。次四半期も49~50%増を見込みます。
設備投資は452億ドルと巨額ですが、FCFは186億ドルとなり、市場予想を約100億ドル上回りました。株価は決算直後3%以上上昇しました。
つまり市場は「設備投資が大きいから売る」のではありません。
投資が増えても、それ以上にキャッシュを生むなら評価する。
ここが今後の基準です。
AlphabetとAmazon――成長してもキャッシュが減る
対照的だったのがAlphabetとAmazonです。
Google Cloudは103%増の307億ドルと驚異的でした。しかしAlphabet全体のFCFは▲91億ドル。
設備投資が急増し、2027年もさらに増える予定です。株価は決算後大きく下落しました。
AmazonもAWSが39%増の460億ドル、営業利益率も過去最高を記録しました。
ところが直近12カ月のFCFは**▲424億ドル**。前年は+148億ドルでした。設備投資増加の大半がAI関連です。
つまりAI需要は本物です。
問題は、
需要が本物であることと、株主に十分なリターンが返ってくることは同じではない
ということです。
Intelは少し別問題
Intelの約29%下落は、AI設備投資懸念だけで説明すべきではありません。
PC需要低迷、次四半期売上見通しの大幅未達、キャッシュフロー悪化、イスラエル工場の問題など、Intel固有の要因がかなりあります。
AI相場全体の象徴として扱うより、競争力・製品ミックス・財務余力という会社固有の問題として見る方が適切です。
AIファイナンス――私は警戒度を「オレンジ」に引き上げたい
ここは今週、一段深刻になったと思います。
Microsoft、Alphabet、Amazon、Meta、Oracleの5社は今年1~9月に5429億ドルの営業キャッシュフローを生みました。
しかしAI中心の設備投資は5569億ドル。
設備投資額が営業キャッシュフローを初めて上回りました。
前年1435億ドルあったFCF余剰は、今年は▲140億ドルとなっています。
さらにMetaについてS&P Globalは格付け見通しを「Stable」から「Negative」へ変更しました。2027年のFCF赤字を710億ドルと予想し、AI投資の収益化時期が不透明だとしています。
AIファイナンスが株価の問題から、信用市場の問題へ移り始めています。
Anthropic向けBroadcom製AI半導体購入には、銀行とBlackstoneが630億ドルを融資します。Broadcom自身も残存価値を保証する構造です。
CoreWeaveは約500億ドルの負債を抱え、一部社債利回りは15~16%、CDS*も1000bp**を超える水準です。
*CDS:クレジット・デフォルト・スワップ:元本返済を補償保険のようなもの
**bp:Basis Point 1bp=0.01%。1000bps=10%
Moody’sによれば、大手ハイパースケーラー5社とCoreWeaveの2027年設備投資は約1兆ドルに達する見込みで、2027~29年には借換え期限が集中します。また調査対象607社の17%がPIK***金利を使用しています。
***PIK:Pay in Kind 現金による金利の支払いではなく、それに相当する元本や株式を利金の代わりに支払うもの。借りてにとっては、満期まであるいはそれ以降まで金利支払いを先延ばしできるメリットがある。
私は現在の警戒度を、
黄色ではなく「オレンジ」
と考えます。
まだ金融システム危機ではありません。しかし、見るべきポイントは明確です。
①ハイパースケーラーのCapEx÷営業CF
②CoreWeaveなどAI専業企業のCDS・社債利回り
③SPV・vendor financing(売り手が買い手にお金を貸す)・残存価値保証
④2027~29年の借換え
⑤GPU稼働率・中古価格・残存価値
このどれかが大きく悪化すれば、「AI株の調整」から「信用イベント」へ性格が変わります。
Anthropic IPO――AI相場の巨大なリトマス試験紙
Anthropicは10月26日にIPOを申請しました。
感謝祭前の上場が期待されていますが、価格・株数・正式な上場日はまだ未定です。
内容は極端です。
売上高は猛烈に増え、6月までの3カ月では前年比+1,368%。企業顧客も急増しています。
その一方で6000億ドルを超えるコンピュート契約を抱えています。
市場で議論されている企業価値は約1.5兆ドル。
上期売上163億ドルを単純に年率換算すると約326億ドルですから、約46倍の売上高倍率になります。
安いとは到底言えません。(SPXはもっと高かったので、これが受け入れられるかどうか興味あるところです)
しかし私はこのIPOを「買うべきか」以上に、
AIファイナンスに市場がどこまで高い価格を払うのかを測るイベント
として見たいと思います。
Anthropicが高評価で順調に上場できればAIリスク資本はまだ豊富です。
逆に大幅な価格引き下げが必要になれば、AI投資サイクル全体にかなり重要なシグナルになります。
今後1~4週間で見るべきもの
・当面の最大の焦点は、NVIDIAの11月中旬の決算です。
市場が求めるハードルは非常に高くなっています。売上成長だけではなく、顧客の設備投資継続性、AIファイナンス、Blackwell以降の供給、粗利益率まで問われるでしょう。
・その前にApple、AMD、Qualcomm、Palantirの決算、11月3日の中間選挙、11月6日の雇用統計があります。
AI相場が再び明確な上昇トレンドへ戻るためには、「AI需要が強い」だけでは足りません。
AI需要が強い
+AIによって利益が増える
+設備投資を差し引いてもFCFが増える
ここまで確認できる必要があると思います。
今週、市場から学ぶべきこと
現在起きていることを、私は「AIメガトレンドの終焉」とは考えていません。
むしろ、
AI革命とAI株相場を分けて考える時期に入った
ということだと思います。
技術革命は着実に続いている。
しかし株価には、それ以上の期待が先に織り込まれていた。
投資家は、これまでも大きなトレンドを正しく予想してきました。ただし、毎回、その期待の折り込みが過剰に早かったり、大きすぎたりしてきました。今回も同じことが起きたということだと思います。
その期待が剥がれ、設備投資、減価償却、資金調達、FCFという普通の企業分析へAI株が戻ってきています。
NASDAQはすでに最高値から7.8%下落しました。個別のAI関連株で20~30%以上下落する銘柄が出ても驚きません。
ただ、S&P500企業の第3四半期利益は現時点で前年比約32%増が見込まれ、決算発表済み企業の約8割が予想を上回っています。
市場全体が20%以上下落する弱気相場を現時点で基本シナリオにする必要もないでしょう。
当面は、
長期金利
+AIファイナンス
+Physical AI
を追いながら、
新たに
AI投資のFCF回収率
を最重要指標の一つに加えたいと思います。
AI株の次の大相場を始めるのは、新しいGPUの発表ではなく、
「これだけ投資した結果、これだけ現金が増えました」
という決算なのかもしれません。
後記
📩 無料メルマガ『心穏やかなお金持ちになろう』配信中!
投資の基本から、相場の裏側まで。
プロの視点で「ノイズを整理し、本質を見抜く」投資情報を毎週お届けします。
💡 こんな方におすすめ:
・投資情報が多すぎて、何を信じていいかわからない
・堅実に資産形成したい
・短期売買に疲れた/振り回されたくない
🔗 登録はこちらから(無料・毎週日曜夕方発行)
→ 『心穏やかなお金持ちになろう』メルマガ登録はこちらから
別途、投資に直接関係はないけれど、人生を楽しむために日ごろ感じていることをつらつらと書いている(不定期)ブログもやっています。
もしよろしければ、こちらも見ていただけるとありがたいです。
「心穏やかなお金持ちになろう 花咲爺見習いの修行日記」
🧭 投資の「困った」を、プロと一緒に整理しませんか?
元機関投資家の視点で、あなたに合った投資スタイルをご提案します。
✅ 初回無料相談あり
✅ 経験・資産状況に応じて個別対応
✅ 勧誘・押し売りなし、希望者のみ継続
📧 ご相談・お申込みはお気軽にこちらへ
jack.amano@wealthmaster.jp / officeyy@wealthmaster.jp
コメント