概要
米国株市場は、AIへの期待と、その投資を支える資金調達の持続性を問い直す1週間となりました。
半導体株が大幅に下落する一方、生活必需品やエネルギーは上昇し、指数以上に投資先による明暗が分かれています。
焦点は、AIが社会や企業活動を変えるかどうかだけではありません。
巨額の設備投資を誰が負担し、いつ、どの程度の現金を回収できるのか。その時間差が、株式と信用市場の両方で意識されています。
主要指数:半導体の下落とダウの上昇が併存
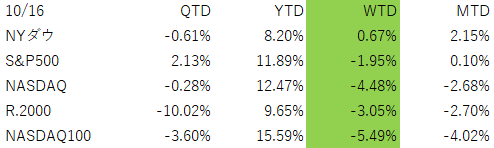
SOX(フィラデルフィア半導体指数)は8営業日続落しました。
ただし、連続下落の日数だけで金融危機との類似を判断することはできません。
ダウが上昇している点も含め、今回はまず、AI・半導体への集中投資が巻き戻され、別の業種が選ばれた局面と捉えます。
小型株も下落しました。景気の先行き、高い資金調達コスト、投資家のリスク許容度の低下なども重なって重しとなっていると考えられます。
物価は強い一方、国債金利は低下
9月のCPIは前月比0.6%、前年同月比3.7%上昇しました。
ガソリン価格の前月比9.1%上昇が、総合指数の月間上昇の半分超を占めています。
一方、コアCPIは前月比0.3%、前年同月比2.6%でした。PPIは前月比1.3%、前年同月比6.3%上昇し、サービス価格にも上昇が見られました。
エネルギー高への警戒は必要です。
ただし、今回の物価統計は9月分であり、今週の中東情勢が直接反映された数字ではありません。今後は、燃料高が輸送費やサービス価格、賃金へ波及するかが重要です。
金利の動きには注意が必要です。
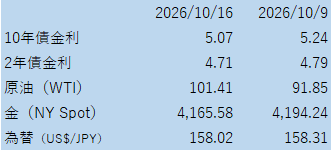
米10年国債利回りは9日の5.24%から15日の5.10%へ、2年債は4.80%から4.77%へ低下しました。
これは確認できる15日までの比較です。週後半には10月利上げ観測も後退しています。
つまり、「物価が強いから、すべての金利が一方向に上がる」という週ではありませんでした。
企業の借入費用は、国債金利に信用リスクの上乗せ分が加わります。国債金利が下がっても、その上乗せが拡大すれば、信用力の弱い企業には厳しい環境が続きます。
中東と原油:供給不安が再び重荷に
中東ではフーシ派による攻撃が続き、供給・物流への懸念が残りました。
ロシア産ディーゼルを巡る制裁緩和にも政治的な反対があり、燃料価格を抑える政策の実現性には不確実性があります。
16日の清算値はブレント原油109.86ドル、WTI101.41ドルでした。市場が織り込むのは、現在の供給だけでなく、次の障害が発生する可能性です。
選挙まで成果が出ることはあまり期待できない状況ですが、供給回復や輸送正常化という実物面の改善を確認したいところです。
為替では週後半にドルが軟化しましたが、金は16日早朝時点で週間下落圏にあり、安全資産が一律に上昇したわけでもありません。
セクターの状況
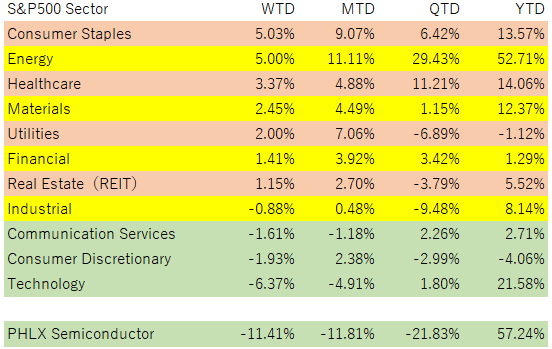
首位と最下位の差は11.40ポイントです。大きな分化ですが、あまり見ることのない乖離です。
値動きは、AI関連からディフェンシブやエネルギーへの選好変化と整合的です。
ただし、騰落率だけで資金流出入の金額まで確認できているわけではありません。また、エネルギー高は産油企業に追い風でも、消費や他業種の利益には逆風になり得ます。
個別銘柄の状況
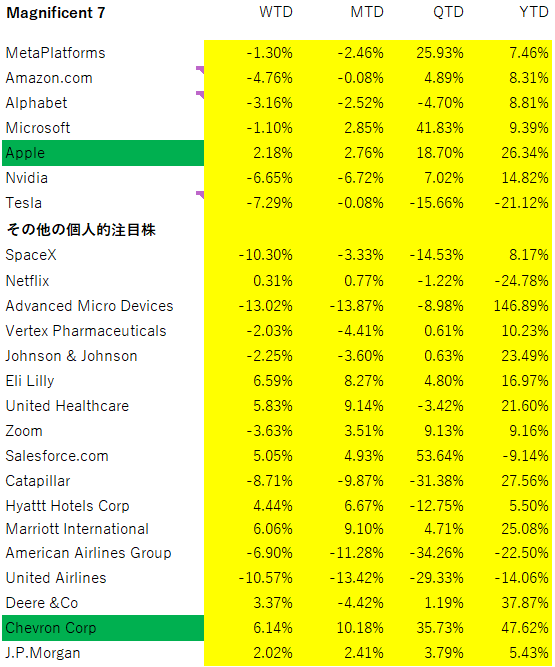
これらの銘柄の中では、原油高の恩恵を被ったシェブロン(CVX)がAll Time Highと引け値ベースの最高値を更新し続けています。
また、テクノロジーの中では、アップル(AAPL)がAll Time Highと引け値ベースの最高値をこの週に更新しました。AIに出遅れていたと言われていたこともあり、AIが売られる中では比較的値持ちが良かったとも言えそうです。
AIの現在地:需要の成長と投資採算は別問題
Anthropicの7〜9月売上高は168億ドルと報じられ、前四半期の116億ドルから増えています。
問題は需要の消失というより、高い成長率や評価額への期待を維持できるかです。報道上のIPO評価額の議論を、確定した公開価格と混同しないことも必要です。
一方、TSMCの7〜9月売上高は467.2億ドルで会社の従来見通しを上回り、ASMLも強い売上高を発表しました。AIインフラの需要が全面的に崩れたという見方への反証です。
ただし、半導体メーカーの好業績は、その顧客が最終的に十分な投資収益を得ることまで保証しません。
銘柄 確認した値動き 注目点
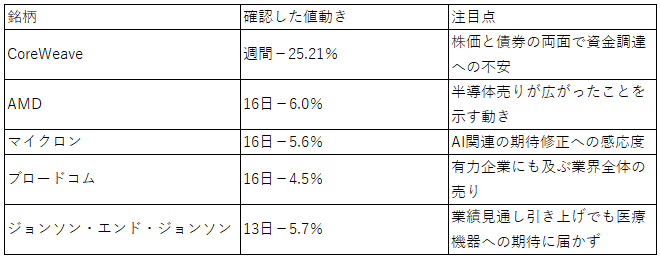
CoreWeaveは「最初の一匹」なのか
警戒すべきなのは、株価下落以上に信用市場です。
CoreWeaveの2031年償還債は15日に一時利回り16%超となり、信用リスクを取るために投資家が求める対価が大きく上昇しました。これは既存借入のすべてに直ちに16%の金利が適用されるという意味ではありません。
4〜6月期の営業キャッシュフローは約6.8億ドルでしたが、現金による設備購入は約64.2億ドルでした。6月末の現金・現金同等物は約55.2億ドルです。
契約上の元本返済予定は2026年残りが約44.1億ドル、2027年が約61.8億ドルでした。これらは6月末の情報であり、現在の資金残高や直ちに返済不能になることを示す数字ではありません。
構造的な問題は、設備代金と利払いが先に発生し、売上の回収が後になることです。受注残が多くても、設備の稼働、顧客の利用、代金回収が予定どおり進まなければ、資金不足は起こり得ます。
これはCoreWeaveだけの問題なのか?それとも「他にも同様の企業があるのではないか」という懸念も出ています。
もし後者であれば、大きな信用不安に陥る可能性も否定できず、注意が必要です。
顧客の重複、GPU担保、建設・電力供給の遅れ、同じ貸し手への依存は、複数企業に共通し得る弱点だからです。ただし、これらは波及経路の仮説であり、すべてが現実化したわけではありません。
15日までの社債スプレッドは、9日比で投資適格債が1ベーシスポイント、ハイイールド債が12ベーシスポイントの拡大でした。市場全体への波及は、この時点では限定的です。
したがって、現状は「特定のAI資金調達モデルには強い警戒が必要。ただし、全面的な信用危機は未確認」と評価します。
プライベートクレジットは価格や評価額の更新が遅いため、公募債の落ち着きだけで安心することもできません。
AIファイナンスにおける次に見るべき4つの変数
第一は、借り換えの実行条件です。調達額だけでなく、金利、担保、財務制限条項を確認します。株価反発より、無理のない条件で資金調達を完了できるかが重要です。
第二は、受注から現金への転換です。設備稼働、顧客からの入金、利払い後の資金余力を追います。売上成長が続いても、資金不足が拡大すれば警戒を強めます。
第三は、問題の横への広がりです。他社の調達延期、GPU担保価値の切り下げ、貸し手の損失計上、ファンドの解約制限が重なるなら、個別問題という評価を見直します。ローンやCLO、非公開融資について、今週の網羅的な損失・資金流出データは確認できていません。
第四は、物価と金融政策です。次回FOMCは10月27〜28日です。原油の沈静化と信用スプレッド縮小が同時に進めば支えになりますが、燃料高と企業の調達難が併存する場合は厳しい環境が続きます。
今週の教訓
今週の教訓は、成長産業であっても、過大な価格や無理な資金調達から投資家を守ってくれるわけではないことです。
AIの長期的な可能性を評価しながら、足元では「誰に、いつ、現金が残るのか」を厳しく見る姿勢が必要です。
後記
📩 無料メルマガ『心穏やかなお金持ちになろう』配信中!
投資の基本から、相場の裏側まで。
プロの視点で「ノイズを整理し、本質を見抜く」投資情報を毎週お届けします。
💡 こんな方におすすめ:
・投資情報が多すぎて、何を信じていいかわからない
・堅実に資産形成したい
・短期売買に疲れた/振り回されたくない
🔗 登録はこちらから(無料・毎週日曜夕方発行)
→ 『心穏やかなお金持ちになろう』メルマガ登録はこちらから
別途、投資に直接関係はないけれど、人生を楽しむために日ごろ感じていることをつらつらと書いている(不定期)ブログもやっています。
もしよろしければ、こちらも見ていただけるとありがたいです。
「心穏やかなお金持ちになろう 花咲爺見習いの修行日記」
🧭 投資の「困った」を、プロと一緒に整理しませんか?
元機関投資家の視点で、あなたに合った投資スタイルをご提案します。
✅ 初回無料相談あり
✅ 経験・資産状況に応じて個別対応
✅ 勧誘・押し売りなし、希望者のみ継続
📧 ご相談・お申込みはお気軽にこちらへ
jack.amano@wealthmaster.jp / officeyy@wealthmaster.jp
コメント