概要
2026年11月9日~13日の米国株市場は、AI相場の現在地を考えるうえで非常に重要な一週間でした。
NVIDIAのジェンセン・ファンCEOが突然退任。AIファイナンスへの警戒はさらに強まり、その一方でCPI・PPIはインフレが依然として高いことを示しました。
それでもS&P500は週間2.5%上昇しました。
つまり現在の相場は「AIが崩れる=米国株が崩れる」という単純な構造ではなくなっています。
市場はAI一極集中から少しずつ離れながら、次の利益成長を探し始めています。
そしてAIそのものについても、論点は、
「AIは本当に使われるのか」
から、
「AIで誰が利益を上げ、そのための巨額投資を誰がどう負担するのか」
へ移っています。
主要指数――AI混乱でも市場全体は上昇
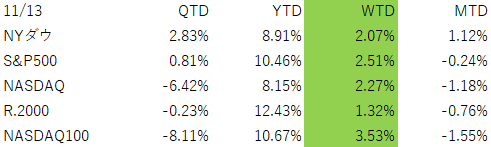
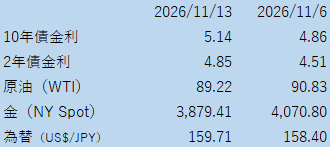
主要4指数が揃って週間上昇となるのは10月初め以来です。
NASDAQも上昇しているため、「AI株から資金が一方向に逃げている」とまでは言えません。
むしろ今週は、
AI売り
→押し目買い
→再びAI売り
→ディフェンシブ・金融・エネルギーなどへの資金移動
という非常に激しいローテーションが起きました。
Russell2000も1.3%上昇しており、市場の裾野が大型AI株だけではなくなっている点は悪くありません。
インフレはまだ終わっていない
10月CPIは前月比+0.4%、コアCPIは+0.3%でした。
総合CPIは9月の+0.6%から鈍化しましたが、3カ月連続でコアが+0.3%です。家賃、医療、教育などのサービス価格も上昇しています。
さらに13日発表のPPIは前月比+0.3%、前年比+6.5%。
前年比では2022年11月以来最大の上昇率です。食品・エネルギー・商業マージンを除いた指標も前月比+0.5%でした。
雇用が強く、インフレも高い。
これならFRBが12月に利上げすることはかなり自然です。
CPI発表後、12月25bp利上げ確率は約91%まで上昇しました。Waller理事も「少なくとも25bp」の利上げを支持する考えを示しています。
当面、
金利は高いまま
を基本シナリオに置くべきでしょう。
これはAIのような長期成長資産には重要です。
利益が10年後に大きくなる会社ほど、割引率が上がれば現在価値は低くなるからです。
NVIDIA――問題は「ジェンセン・ファンなしでGPUを作れるか」ではない
NVIDIAでは11月11日、取締役会がジェンセン・ファン氏のCEO・取締役辞任を受理しました。
暫定CEOにはCFOのColette Kress氏が就任しています。NVIDIA自身は、製品ロードマップ、顧客との契約、事業運営には変更がないとしています。
ここは冷静に見る必要があります。
CUDA、Blackwell、その先のRubin、エンジニアリング組織、顧客基盤がCEO一人の退任で消えるわけではありません。
その意味で「ジェンセン・ファンがいなければNVIDIAは終わり」という反応は行き過ぎでしょう。
しかし市場の懸念にも合理性があります。
ファン氏は単なる経営者ではなく、
技術戦略
顧客との関係
AI業界の伝道師
米政府との政策交渉
そしてAI企業への投資・保証・資金支援
まで一人で担ってきました。
つまり市場が失ったと考えているのはCEOだけではなく、ある種の「Jensen premium」です。
特に重要なのがAIファイナンスです。
Kress氏はこれまで、NVIDIAによる一部の巨額な顧客支援・投資計画に対して慎重だったと報じられています。
これは短期的にはCoreWeaveなどネオクラウド企業にとって悪材料ですが、長期的にはNVIDIAの資本規律を高める可能性があります。
むしろ新CEOを見る際には、
技術力だけではなく、AIファイナンスをどこまで引き締めるか
に注目したいところです。
AIファイナンス――ついにFRBの主要リスクへ
今週最大のニュースは、実はNVIDIAのスキャンダル以上にこちらかもしれません。
FRBの最新調査では、金融システム関係者の87%がAI関連リスクを主要な金融安定リスクとして指摘しました。
5月時点では50%でした。
AI・データセンター関連の債券発行は10月までに6800億ドルに達し、非金融投資適格企業の社債発行額の約3分の1を占めています。
さらに債務だけでなく、保証、将来開始するリース、購入契約などを含めれば、AIインフラ関連の将来負担は3兆ドルを超える可能性があります。
FRB副議長Bowman氏も、AI関連債務が今年8000億ドルを超える可能性があり、リース、契約、残存価値保証などの潜在的義務は債務額の3倍以上になると指摘しています。
ここまで来ると、AIファイナンスは単なる株式市場の話ではありません。
私は警戒レベルを引き続き「濃いオレンジ」と考えます。
まだ「赤」ではありません。
金融機関全体の資本は十分ですし、質の高い担保や長期顧客契約を持つ案件には資金が出ています。
しかし実際に今週、銀行やクレジット投資家がAI関連融資への新規エクスポージャーを抑え始めました。ネオクラウドNebiusは高利回り債発行を取りやめ、貸し手は顧客契約の解約条項や工事遅延条件まで精査するようになっています。
「赤」に変わるのは、
CoreWeaveなどでデフォルトが発生する、
担保付き融資でも資金が出なくなる、
大手テックの保証が縮小する、
大型データセンター契約が相次いでキャンセルされる、
ハイパースケーラー自身がCapExを大幅削減する、
といった状態です。
そこまではまだ行っていません。
ROICを示せば市場はまだ買う
逆に、市場が何を求めているかを示したのがCoreWeaveです。
同社株は今週、一時約25%上昇しました。
会社が2028年前半の調整後利益黒字化への道筋を示したからです。
つまり市場はAI企業そのものを嫌っているわけではありません。
「いつ儲かるか分からない設備投資」を嫌っています。
ここは前回からの見方をより強めてよいと思います。
AI株が明確に反転するためには、
「AI需要が強い」
ではもう足りません。
売上増加
→利益増加
→FCF増加
→ROIC改善
というところまで示す必要があります。
半導体――一方向の下落ではなく、巨大なボラティリティ
SOX指数は今週も非常に荒い動きでした。
週前半にはAI株への押し目買いから急反発した一方、金曜日には約5%下落。AMD、Broadcom、Micron、ネオクラウド株まで一斉に売られました。
これはまだ「底打ち」ではありません。
ただし、AI関連株がすべて一方向に売られているわけでもない。
市場は一日ごとに、
「安くなった」
と
「まだ投資リスクが大きい」
の間を往復しています。
なおエネルギーセクターは年初来約40%超の上昇となり、Information Technologyを大きく上回り、かつ半導体セクターをも上回りました。Healthcareも年初来約20%超の上昇です。
AI一辺倒だった市場構造が変わってきたこと自体は、米国株市場全体にとってむしろ健全だと思います。
Anthropic IPO――AI投資家の「国民投票」
来週のAnthropic IPOは非常に面白いイベントです。
仮条件は70~78ドル。
8億2500万株を売り出し、最大約640億ドルを調達する超大型IPOです。NASDAQでのティッカーはANTです。
当初はAI株への警戒で需要不足も心配されました。
しかし実際にはロードショー初日で約2倍、木曜日までに約6倍の需要超過となっています。
ここから分かることは重要です。
AIリスク資本は枯渇していません。
問題は「AIに投資したくない」のではなく、
どのAI企業なら高い価格を払えるのか
です。
もっとも最大約1.4兆ドルという企業価値は極めて高い。
Claudeがコーディング以外の企業用途にどこまで広がるのか、Googleなどのモデルとの差別化が続くのか、巨額コンピュート契約を賄えるのか。
不確実性はかなりあります。
したがってIPOには参加せず、株価と事業の評価が落ち着いてから検討するというスタンスは、十分合理的だと思います。
初値が上がったから企業価値が正しいとも、下がったからAIが終わったとも言えません。
ただしANTの初値とその後数週間の動きは、AIリスク資本の温度を測る非常に良い指標になります。
SpaceXとTesla――「コングロマリット・ディスカウント」か「Muskプレミアム」か
SpaceXとTeslaの合併協議も現実味を帯びています。
両社は独立取締役による委員会を設け、早ければ12月にも発表する可能性があると報じられています。
合併すれば、
宇宙
EV
蓄電池
AI
ロボティクス
自動運転
半導体
という巨大な複合企業になります。
通常なら典型的な「コングロマリット・ディスカウント」が問題になります。
しかしMusk企業の場合は逆に、
TeslaのAI・ロボット技術+SpaceXの通信・宇宙インフラ+独自半導体
という「Musk ecosystem premium」がつく可能性もあります。
最大の問題は、価値評価ではなくガバナンスでしょう。
SpaceXには米国防契約があり、Teslaは中国事業への依存が大きい。
関連当事者取引、資本配分、規制、国家安全保障という問題が一気に複雑になります。
私は、合併が実現した場合は「成長ストーリー」だけで評価せず、SOTP(事業別価値評価)で見る必要がある会社になると思います。
Physical AI――「研究」から商業化競争へ
Physical AIでは、今週はロボタクシーの商業化が興味深い動きです。
Waymoは米国で4000台を超えるロボタクシーを運行していると推計され、Uberも2027年末までに2000台、2028年には数万台の自動運転車を自社プラットフォームに載せる計画です。
NVIDIAもLucid、Mercedes-Benz、Pony.aiなどと協力して自動運転車の展開を進めています。
Physical AIは「ロボットが歩いた」というデモ段階から、
1台あたり何件の仕事をこなし、いくら稼げるか
という収益化フェーズへ移りつつあります。
これはAI全体で起きているROIC重視と全く同じ流れです。
AI以外――ヘルスケアでも新しい構造変化
ヘルスケアではGLP-1の次の段階がかなり面白くなっています。
注射型の肥満薬だけではなく、
経口薬
月1回投与
複数ホルモン標的
副作用低減
へ競争が広がっています。
特に中国では約250のGLP-1候補薬が開発されており、肥満薬関連のライセンス契約額は2023年以来470億ドルを超えました。中国が「安く作る国」から、世界の創薬シーズを生み出す国へ変わり始めています。
今週ファイザー(Pfizer、PFE)はBlackstoneから最大15億ドルを調達し、月1回型肥満治療薬の開発費を賄う契約を結びました。
ここも興味深いところです。
AIだけではなく創薬でも、
技術革新+巨額開発費+外部金融
という構造が広がっています。
今後は「どんな薬が出るか」だけでなく、「誰が研究開発リスクを金融的に負担しているか」まで見る必要が出てきそうです。
来週――AI相場に二つの巨大な試験
来週は非常に重要です。
1)11月17日火曜日、NVIDIAが決算を発表します。
市場予想では売上高約1090億ドル、利益も約90%増が見込まれており、数字が悪い可能性は現時点では高くありません。
むしろ重要なのは、
需要
粗利益率
顧客集中
CapEx
保証
投資
AI顧客への金融支援
です。
そして新しい経営陣がAIファイナンスについて何を語るか。
これまで以上に重要になるでしょう。
2)翌18日はAnthropicの値決め、19日にはANTの取引開始が予定されています。
つまり来週は、
既存AI王者NVIDIA
と、
次世代AI企業Anthropic
を市場が同時に評価する週です。
AI相場にとって、かなり大きな試験になるでしょう。
今週、市場から学ぶべきこと
今回のNVIDIA騒動を見ると改めて思うことがあります。
技術革命と株式相場は同じものではありません。
ジェンセン・ファン氏が辞任してもAI開発は止まりません。
NVIDIA株が30%下がっても、AIを導入する企業は増え続けています。
Goldman Sachsは米国のAI関連投資が2027年末には年率1.4兆ドル、GDPの約4%に達すると予想しています。
AIトレンド自体は今のところ不可逆に見えます。
しかし、
AIトレンドが正しいことと、今のAI株価が正しいことは全く別の話です。
そして現在、市場が最も疑っているのは技術ではなく金融です。
誰が設備投資を払い、
誰が借金し、
誰が保証し、
誰が最終的なキャッシュを生むのか。
ここが見えてくるまで、AI株はまだ荒れるでしょう。
だからこそ、
長期金利+AIファイナンス+Physical AI
に加えて、これからは明確に、
AI投資のROICと信用スプレッド
を定点観測していきたいと思います。
AI革命の次の勝者は、最も多く投資した会社ではなく、
投資した資本を最も効率よく現金に変えた会社
なのかもしれません。
後記
📩 無料メルマガ『心穏やかなお金持ちになろう』配信中!
投資の基本から、相場の裏側まで。
プロの視点で「ノイズを整理し、本質を見抜く」投資情報を毎週お届けします。
💡 こんな方におすすめ:
・投資情報が多すぎて、何を信じていいかわからない
・堅実に資産形成したい
・短期売買に疲れた/振り回されたくない
🔗 登録はこちらから(無料・毎週日曜夕方発行)
→ 『心穏やかなお金持ちになろう』メルマガ登録はこちらから
別途、投資に直接関係はないけれど、人生を楽しむために日ごろ感じていることをつらつらと書いている(不定期)ブログもやっています。
もしよろしければ、こちらも見ていただけるとありがたいです。
「心穏やかなお金持ちになろう 花咲爺見習いの修行日記」
🧭 投資の「困った」を、プロと一緒に整理しませんか?
元機関投資家の視点で、あなたに合った投資スタイルをご提案します。
✅ 初回無料相談あり
✅ 経験・資産状況に応じて個別対応
✅ 勧誘・押し売りなし、希望者のみ継続
📧 ご相談・お申込みはお気軽にこちらへ
jack.amano@wealthmaster.jp / officeyy@wealthmaster.jp
コメント