概要
9月21~25日の米国株は、長期金利の上昇を受けながらも、AI関連を中心に買われました。
NASDAQ総合とNASDAQ100は週中に最高値を更新し、小型株は週間で下落しました。
市場全体の安心感というより、成長への期待が強い企業への選別が進んだ週です。
ただし、「AIへの期待が金利上昇を上回った」という説明だけでは、見落としが残ります。週初には金利と原油が下がり、株高を後押ししました。その後は景気の強さと引き締めへの警戒が再び金利を押し上げています。
今回の焦点は、AIが使われ始めたことと、その需要を利益や現金へ変えられることの違いです。MetaのMuseが示す可能性と、設備・電力・資金調達の制約を、両方から見ていきます。
大型成長株の上昇は、小型株まで広がりませんでした
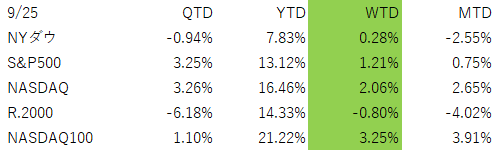
NASDAQもNASDAQ100もこの週に市場最高値を更新しましたが、金利の高騰を受けて高値圏にはいるものの、週末にかけては不安定な動きになっています。
景気は強い一方、家計の見方は悪化しています
23日公表の米総合PMI速報は56.0から58.4へ上昇し、2021年7月以来の強さとなりました。24日発表の新規失業保険申請も19.7万件にとどまりました。景気・雇用の底堅さが、FRBの物価抑制を支えるという見立てには根拠があります。
Barr理事も23日、物価目標へのリスクが増す一方、雇用へのリスクは後退したと述べ、追加の政策調整が必要との考えを示しました。
一方、9月のミシガン大学消費者信頼感は51.7から48.1へ低下しました。1年先の期待インフレ率は4.0%から4.6%へ上昇しています。8月耐久財受注も前月比ほぼ横ばいでした。企業活動と雇用は強いものの、家計心理には物価高の負担が出ていると見えます。
原油は、金曜日の下落と週間の方向を分けます
米国とイランの交渉進展への期待で、25日の原油先物は下落しました。
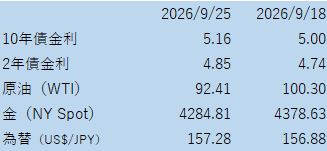
ただし決済値はBrent104.32ドル、WTI92.41ドルで、週間ではBrentが小幅高、WTIが約8%安と分かれました。両方が同じように下がった週ではありません。
20日開始の週のホルムズ海峡経由の原油流出量は3,370万バレルで、前週並みのペースです。外交報道に加え、実際の輸送量、保険料、港湾の稼働が改善しているかを確認したいところです。
Museは「新発表」から「使われる段階」へ進みました
Museの初回発表は9月8日です。今週は利用拡大の報道に加え、23日のConnectでAIグラスへの展開や接続先の追加が示されました。Spotifyも同日、Museから音楽再生やプレイリスト作成などを操作する連携を発表しています。
利用者の関心が強いことは、AIへの巨額投資に対する見方を改善させ得ます。しかし、ダウンロード数は利用の継続や有料化を証明しません。初期の話題性、既存アプリからの誘導、宣伝の影響も分ける必要があります。
セクターの動き
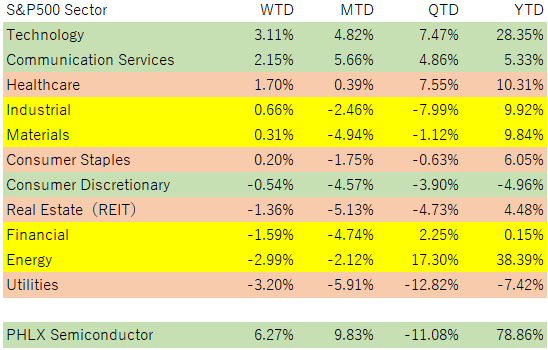
半導体の復活によりテクノロジーやコミュニケーションといったグロース系セクターが堅調な一方、金利の影響が強いセクターの下落が目立ちます。エネルギーは、原油価格(WTI)の下落の影響かと思われます。
個別銘柄の状況
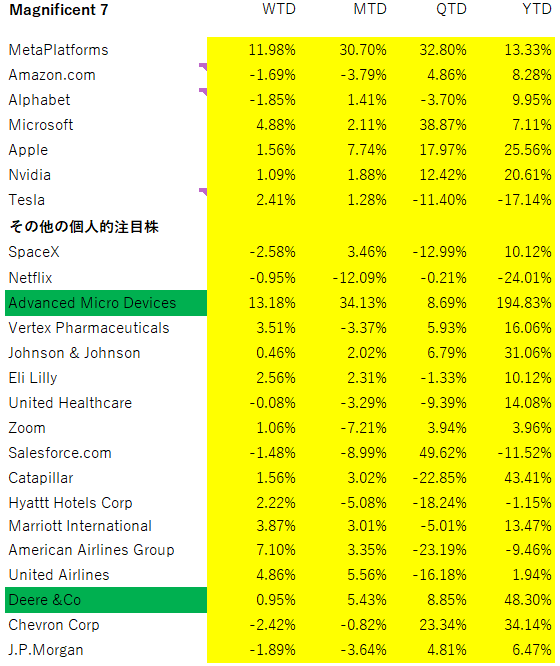
この週、アドバンスト・マイクロ(AMD)とディア(DE)がAll Time Highと引け値ベースの最高値を更新しています。
今週、注目された銘柄
Meta(META)+12.9%:Museの継続利用と収益化です。
Shopify(SHOP)+10.7%: AI経由の購買増が、手数料収入と利益に結び付くかです。
Akamai(AKAM)+9.0%:大型契約の売上化より先に発生する投資負担です。
Oracle(ORCL)−7.1%: 電力確保と稼働時期、契約上の負担分担です。
Tesla(TSLA)+2.2% : 実製品の納入と、将来の自動化構想を分けます。
AIエージェント;恩恵を受ける企業と、入口を奪われる企業を見分けます
AIエージェントが検索、比較、購入まで代行すれば、計算基盤や決済、商品データの価値は高まる可能性があります。
一方、検索広告や送客、予約仲介は、利用者との接点や手数料の交渉力を失うおそれがあります。
ただし、既存企業がすべて不利になるわけではなく、連携で取引量を増やせる場合もあります。
実際、MetaはShop Payなどとの接続を示す一方、AmazonはMuseによるアクセスを制限したと報じられました。便利さだけでなく、誰が顧客接点とデータを持つかが競争の焦点です。
AIエージェントに絡む銘柄選択では、継続利用率、有料転換率、実際の購入完了件数、1件当たりの利益を追います。推論費用や不正利用への対応費まで含めて利益が残るかが重要です。
MetaはMuseの会話や仮想環境内のデータを広告システムと共有しないと説明しているため、個人情報をそのまま広告収益へ変える前提も置けません。
AI需要の拡大と、資金回収の難しさが同時に表れました
24日、AkamaiはAnthropicとの7年間・116億ドルの契約を発表しました。対象はCPU処理の需要であり、AI投資の恩恵はGPUだけに限りません。
ただし、関連設備投資は約55億ドルを見込み、2026年の売上見通しへの影響はありません。受注額を直ちに利益と読むべきではありません。
一方、Oracleが電力確保の遅延に備える不可抗力通知を出したとReutersが報じました。Blue Owl側は案件へのコミットメントは変わらないとしています。需要が消えたという話ではなく、稼働が遅れたときに誰が費用を負担するかという問題です。
信用市場でも、18日から24日に投資適格債の上乗せ金利は0.77%から0.79%、高利回り債は2.68%から2.80%へ拡大しました。
直ちに信用危機を意味しませんが、株価の強さだけで調達環境も良好とは判断できません。
金利は「何が上がったか」、円は「週末までどう動いたか」です
米10年名目金利は5.00%から5.16%、実質金利は2.68%から2.85%へ、ともに大きく上昇しました。両者の差は2.32・2.33%でほぼ変わりません。
すなわち、期待インフレ率はほとんど変わっていないので、今週の金利高騰は期待インフレ率で説明することはできません。
財政不安による寄与の可能性もありますが、確定的に言うことはできません。しかし、日米ともに財政規律の問題が一つの議論の争点になっていることが影響しているとは言えそうです。
ドル円は18日156.88円から24日158.86円へ上がりましたが、25日は157.28円へ戻りました。週中の円安は目立つものの、週間ではドル高約0.25%です。
今後1~4週間の確認点
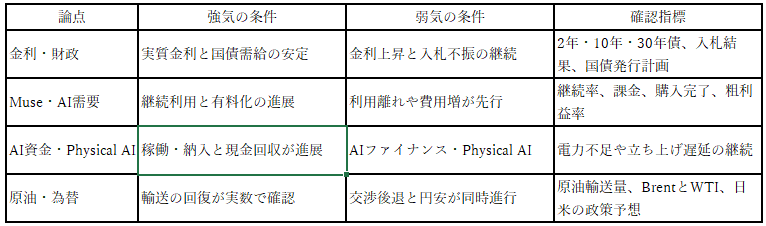
まとめ/今週、市場から学ぶべきこと
週間ベースでは、AIへの期待が金利上昇の逆風を吸収したと言って概ね間違いなさそうです。ただし、それはすべての企業に当てはまらず、週初の金利低下も株高に寄与しました。
今週の学びは、利用拡大、受注、稼働、現金回収を別々に確認することです。
「長期金利+AIファイナンス+Physical AI」を、この四段階がつながっているかを確かめる軸として追っていきます。
後記
📩 無料メルマガ『心穏やかなお金持ちになろう』配信中!
投資の基本から、相場の裏側まで。
プロの視点で「ノイズを整理し、本質を見抜く」投資情報を毎週お届けします。
💡 こんな方におすすめ:
・投資情報が多すぎて、何を信じていいかわからない
・堅実に資産形成したい
・短期売買に疲れた/振り回されたくない
🔗 登録はこちらから(無料・毎週日曜夕方発行)
→ 『心穏やかなお金持ちになろう』メルマガ登録はこちらから
別途、投資に直接関係はないけれど、人生を楽しむために日ごろ感じていることをつらつらと書いている(不定期)ブログもやっています。
もしよろしければ、こちらも見ていただけるとありがたいです。
「心穏やかなお金持ちになろう 花咲爺見習いの修行日記」
🧭 投資の「困った」を、プロと一緒に整理しませんか?
元機関投資家の視点で、あなたに合った投資スタイルをご提案します。
✅ 初回無料相談あり
✅ 経験・資産状況に応じて個別対応
✅ 勧誘・押し売りなし、希望者のみ継続
📧 ご相談・お申込みはお気軽にこちらへ
jack.amano@wealthmaster.jp / officeyy@wealthmaster.jp
コメント