概要
今週の米国株は、AI関連の大型株が売られる一方、小型株やディフェンシブが底堅い展開となりました。市場全体からの撤退というより、資金を振り向ける対象が厳しく選別されています。
焦点は、AIの利用が増えるかどうかから、巨額の投資を利益と現金で回収できるかへ移っています。
原油高と国債利回りの低下が併存したことも、この週を理解する鍵です。
主要指数の動き
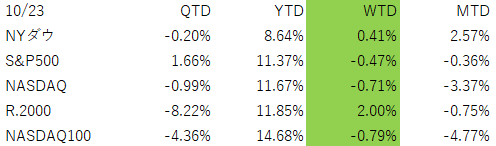
原油高でも国債は買われた
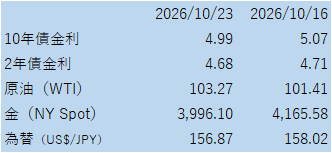
ブレント原油は23日に116.72ドルで清算され、週間約6.2%上昇しました。
サウジアラビアへの攻撃などが供給不安を強めています。WTIも103.27ドルまで上昇しましたが、週中に中心限月が交代しており、前週の別限月との単純比較には注意が必要です。
原油高は産油企業を支える一方、家計の購買力や企業の利益率を圧迫します。
見るべきなのは外交発言だけでなく、施設の稼働、輸送量、保険料などの改善です。緊張緩和なら価格に含まれる不安の上乗せ分が剥がれるため、上昇の永続を前提にもできません。
原油価格上昇にもかかわらず米国債は買われた
米国債は逆の動きでした。16日から22日にかけて、2年債利回りは4.74%から4.65%、10年債は5.09%から4.96%へ低下しました。
10年・2年の差は0.35ポイントから0.31ポイントに縮小しています。23日の10年債は4.99%でした。
これはインフレ問題の解決を意味しません。AI株の調整を受けた安全資産需要と、先々の引き締め予想の修正が国債を支えたと考えられます。(Flight to Quality「質への逃避」の動き)
22日公表の新規失業保険申請は19.4万件で、急激な雇用崩壊を示す数字でもありません。
政策金利は3.75〜4.00%。27〜28日のFOMCは据え置きが想定されていますが、23日時点では12月利上げの織り込みが約80%残っていました。
ウォーシュ議長が追加引き締めの条件をどう説明するかが重要です。
為替:米国株売り・米国金利低下→円高だったが。。。
同報道時点のドル円は156.9円付近で、円は週間約0.7%高、ドル指数はほぼ横ばいでした。
金
金は23日米東部11時20分時点で週間約4%安です。
国債買いと金売りの併存は、「不安なら安全資産がすべて上がる」という単純な相場ではないことを示しています。
セクターの状況
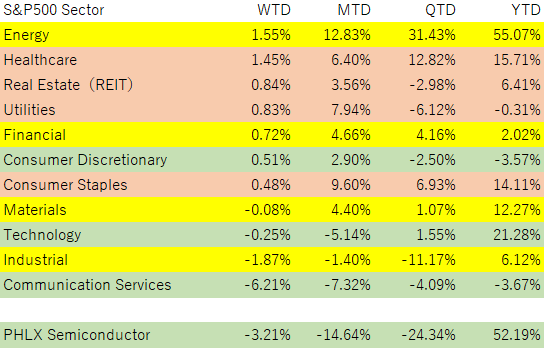
原油価格の高騰で、エネルギーセクターが堅調に推移。市場が荒れたこととそれに伴う長期金利の低下により、ディフェンシブセクターが相対的に堅調でした。
上でも述べたFlight to Qualityの動きが株式の中でも顕著に出ているかと思います。
個別株の状況
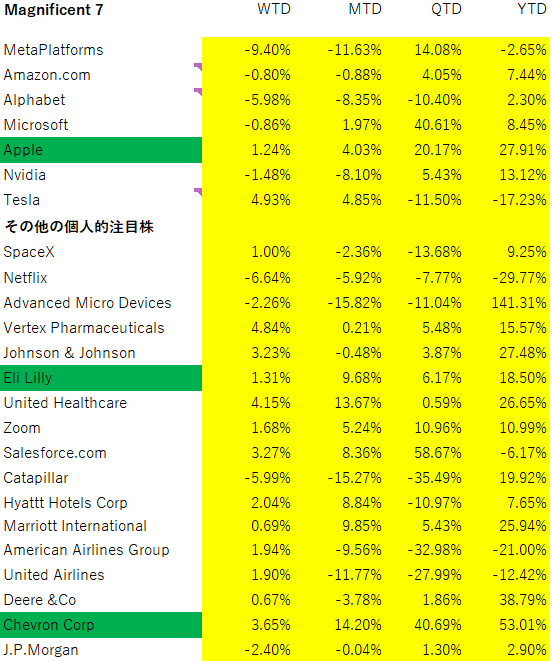
この週にAll Time Highと引け値ベースの最高値を、アップル(AAPL)、イーライ・リリー(LLY)、シェブロン(CVX)が更新しています。
個別で話題になり、かつ、市場へのインパクトも大きかったのがMETAです。
Metaの決算:成長しても投資負担は増える
Metaの7〜9月売上高は前年同期比26%増でした。
一方、営業キャッシュフロー327.9億ドルに対し、ファイナンスリース元本返済を含む設備投資は349.1億ドルとなり、会社定義のフリーキャッシュフローは21.2億ドルのマイナスです。
年間設備投資見通しは1,350〜1,450億ドルへ下限を引き上げました。
同社は無議決権のC種株式導入も発表しました。これは増資完了とは別ですが、今後の発行条件と既存株主の持分希薄化も確認対象になります。
営業活動が現金を生んでいないわけではありません。問題は、投資額の増加に収益化が追いつくかです。9月末の現金・現金同等物・市場性有価証券は824.5億ドルあり、直ちにCoreWeaveと同じ資金繰りリスクとは評価できません。
投資拡大は半導体需要の支えである反面、将来の減価償却費や株主への還元余力には重荷となります。投資額が増えたという事実だけで、AI関連株すべてに好材料とはならない段階です。
個別株:好業績だけでは買われない
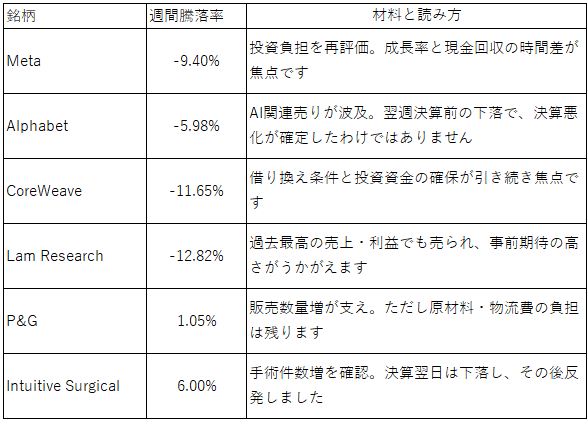
Lamの好決算は需要崩壊説への反証です。P&Gは数量を伴う成長を示し、ディフェンシブ買いにも業績の裏付けがありました。ただし、株価の反応は発表内容に加え、事前期待や持ち高にも左右されます。
小型株(Russell2000)上昇の理由
ラッセル2000の上昇は、三つに分けて考えます。
第一に、Metaなど巨大テックを含まないため、その下落が指数へ直接及びません。ただし、これは相対的な強さの説明であり、上昇そのものの説明ではありません。
第二に、地域銀行ETFのKREが+3.80%、バイオテクETFのXBIが+3.62%と、小型株と関わりの深い分野も上昇しました。国債利回りの低下は、借入負担や将来利益の評価を通じて支えになり得ます。KRE、XBI ただし、個別企業の信用力が悪化すれば、実際の借入条件は改善しません。
第三に、前週の大幅安からの反発です。今週の上昇後も、9日終値との比較では約1.1%安にとどまります。
とはいえ、小型株の市場の広がりはまだなお弱いと考えられます。今回は「小型株の全面復活」より、巨大テックからの分散と反発が重なった局面と見るのが妥当かと思います。
AIファイナンス:警戒を広げるが、危機とは断定しない
現状の評価は、借入依存の強いAI企業には高い警戒を維持し、監視を顧客・貸し手へ広げる段階です。巨大テックの採算悪化と、借り換えができなくなる流動性危機は区別します。
CoreWeave(CRWV)については、無担保社債の高利回りを、担保付きの個別案件融資まで含む全調達の金利と同一視できません。一方、融資が複雑な仕組みに移るほど、最終的な損失負担者を把握しにくくなります。
IPO市場
IPOにも選別が見られます。
・Solidigm(SKハイニックスの米国子会社)の上場計画見送りには市場変動に加え、親会社株主の利益を巡る韓国当局の懸念がありました。AI需要減退だけの証拠にはできません。
・Anthropicは報道機関が閲覧した草案を通じ、顧客集中や巨額の計算資源負担が注目されています。
報じられた上期807億ドルの純損失には、転換可能な金融商品の評価に伴う720億ドルの非現金費用が含まれます。純損失をそのまま現金流出額として読むのは誤りかなと思います。
信用市場
社債の信用スプレッド、つまり国債に対する上乗せ利回りは、16日から22日に投資適格債が0.85%から0.89%、ハイイールド債が3.31%から3.40%へ拡大しました。
警戒は強まっていますが、これだけで全面的な信用危機とは判断しません。
プライベート・デットでは、Blackstone全体の資金流入とBCREDの解約圧力が併存しています。資産運用会社全体と個別ファンドを分けて見る必要があります。
レバレッジドローン、CLO、非公開融資の今週の損失や資金流出を網羅できるデータは確認できていませんが、「問題なし」と言える状況ではなく、引き続き注意が必要かなと思っています。
AI以外の成長テーマ
医療では、Intuitive Surgical(ISRG)の手術件数が前年同期比約15%増え、器具・付属品売上も18%増加しました。
低侵襲治療の普及が、機器導入後の継続収入につながる構造です。
手術支援ロボットを自律型AIと同一視せず、症例数、稼働率、病院の採算を追いたいところです。
今後1~4週間の注目点4つ
今後1〜4週間は、次の四点を確認します。
• FOMCと原油: 物価への波及が抑えられれば支えになります。原油高と追加引き締め示唆が重なる場合は逆風です。
• 大型テック決算: AI売上・利益・営業キャッシュフローが投資に追いつくか。設備投資額だけを評価しません。
• 資金調達: 適切な条件での借り換え成立は安心材料です。他社の調達延期、担保評価減、ファンド解約圧力が重なれば警戒を引き上げます。
• 上昇の広がり: 小型株の利益予想と上昇銘柄数が改善するか。金利低下だけの反発なら持続性は弱くなります。
今週、市場から学ぶべきこと
AIの長期成長と、現在の株価や資金調達の妥当性は別々に検証すべきです。
需要が強くても、投資し過ぎれば株主の利益は薄まります。
今週は「AIが終わった週」ではなく、成長を支える現金と資本の条件が、以前より厳しく問われた週だったと考えます。
後記
📩 無料メルマガ『心穏やかなお金持ちになろう』配信中!
投資の基本から、相場の裏側まで。
プロの視点で「ノイズを整理し、本質を見抜く」投資情報を毎週お届けします。
💡 こんな方におすすめ:
・投資情報が多すぎて、何を信じていいかわからない
・堅実に資産形成したい
・短期売買に疲れた/振り回されたくない
🔗 登録はこちらから(無料・毎週日曜夕方発行)
→ 『心穏やかなお金持ちになろう』メルマガ登録はこちらから
別途、投資に直接関係はないけれど、人生を楽しむために日ごろ感じていることをつらつらと書いている(不定期)ブログもやっています。
もしよろしければ、こちらも見ていただけるとありがたいです。
「心穏やかなお金持ちになろう 花咲爺見習いの修行日記」
🧭 投資の「困った」を、プロと一緒に整理しませんか?
元機関投資家の視点で、あなたに合った投資スタイルをご提案します。
✅ 初回無料相談あり
✅ 経験・資産状況に応じて個別対応
✅ 勧誘・押し売りなし、希望者のみ継続
📧 ご相談・お申込みはお気軽にこちらへ
jack.amano@wealthmaster.jp / officeyy@wealthmaster.jp
コメント