概要
先週は不在のためアップデートをお休みさせていただきました。
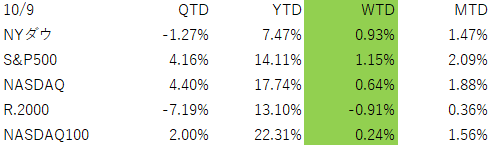
今週(10/5~10/9)の米国株市場は、主要指数の上昇と、AI関連株への警戒が同居する展開でした。
週前半は株価が高値を試しましたが、後半にはOpenAIの売上報道を受けて半導体株が下落しました。金曜日には主要指数が反発したものの、半導体には弱さが残りました。
市場を見るうえで重要なのは、「株式市場全体の底堅さ」と「AI設備投資を支える収益への疑問」を分けることです。原油と長期金利が高い水準にあるなか、成長期待だけで投資を正当化できるかが、改めて問われています。
中東・原油:対話への期待と供給制約が綱引き
トランプ大統領は8日、中間選挙前にはイランを攻撃しないと表明しました。ただし、封鎖の継続にも言及しており、供給環境の正常化を約束した発言ではありません。短期的な軍事衝突への懸念が後退しても、エネルギー供給の不確実性は残ります。
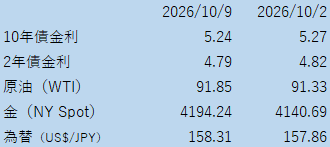
さらに金曜日は、ハリケーン接近に伴う米国沖合の原油生産停止が材料になりました。原油は一時下落した後に持ち直し、先物清算値はBrentが104.72ドル、WTIが91.85ドルでした。
したがって、「対話姿勢に実質的な影響がない」というより、対話期待による下押しを別の供給不安が打ち消したと捉える方が適切です。
投資上の含意は、原油価格の上昇率と価格水準を分けて見ることです。上昇が止まっても、高値が続けば輸送・製造業のコストや家計の購買力には負担が残ります。今後は政治発言とともに、生産再開、輸送量、製品価格の改善を確認したいところです。
金利・雇用:景気減速だけでは金利は下がらない
雇用の弱さは、対象週の前週末に発表された9月雇用統計から引き継いだ材料です。非農業部門雇用者数は2万9,000人増、失業率は4.2%でした。採用の勢いは弱く、追加引き締めを急ぐことへの慎重論につながる内容です。
一方、FRBは9月に政策金利を0.25ポイント引き上げ、誘導目標を3.75~4.00%としています。7日公表の議事要旨については、多くの当局者が年内の追加利上げを適切と考えていたと報じられました。
今週はFOMC会合そのものではなく、過去の会合での議論を確認した週です。
米10年債利回りは月曜日の約5.31%から金曜日には約5.24%へ低下しました。米国では上昇に一服感とも見えますが、本格的な低下トレンドとなったとは確認できません。
長期金利には政策金利の見通しだけでなく、インフレや長期間資金を貸すリスクへの対価も反映されます。弱い雇用と高い長期金利は両立します。為替も米金利だけでは決まらず、相手国の金融政策やリスク回避が影響します。
AI・半導体:売上の「大きさ」から「中身」へ
8日の報道では、OpenAIの9月末時点の年率換算売上が約500億ドルで、以前報じられた約700億ドルを下回ることが材料視されました。ここでいう年率換算は、足元の売上ペースを1年間に引き延ばした数字であり、年間の確定売上ではありません。
この差には、パートナー経由の売上計上方法や、競合との比較のための調整が関係するとされています。このため、200億ドル分の需要が消えた、あるいは年間計画が未達になったと即断するのは避けたいところです。
それでも、半導体株が売られた意味はあります。膨大な設備投資の前提になる売上指標が分かりにくいと、投資家は将来の発注や資金調達に慎重になります。
SOXは木曜日に3.39%下落し、金曜日も0.41%下落しました。
今後の確認点は、計上方法をそろえた成長率、粗利益、現金収支、設備投資の支払い予定です。需要の拡大と、投資資金を回収できることは別の問いです。
セクターの状況
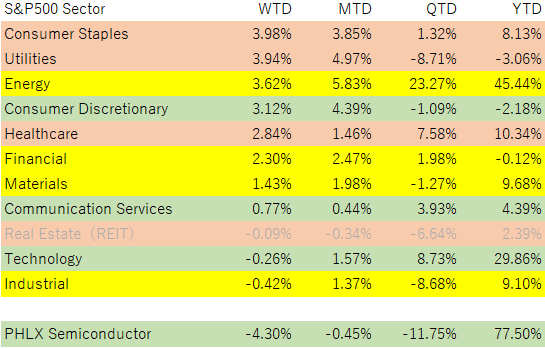
(従来データを取得していたサイトで、金曜日のReal Estateの部分が欠落してしまったので、Real Estateは木曜日時点での数値によるものです。週間の動きとしては無視してください)
Nasdaq総合は週間でプラスだった一方、半導体は下落しました。テクノロジーセクターの下落が目立ちますが、半導体セクターの影響によるもので、中身を見ると「テクノロジー全体が週間で軟調」と捉えるより、「AIインフラ関連に売りが集中した」と捉えた方が正確です。
木曜日にはテクノロジーETFのXLKが1.8%下落し、エネルギーETFのXLEは3%上昇しました。これは当日の動きであり、週間のセクター順位ではありませんが、原油高とAI懸念による選別を示します。
小型株の週間下落も見逃せません。高い借入コストや内需の減速への感応度を考えると、幅広い企業に楽観が広がったとは言いにくい状況です。ただし、指数間の差だけで資金流出入を断定することはできません。大型株以外にも業績改善が広がるかを、次の決算で確かめたいところです。
その他:長期的に重要と考えるポイント
継続ウォッチ:長期金利+AIファイナンス+Physical AI
今週はSpaceXがNvidia製チップ購入に向け、約400億ドルの資金調達を検討していると報じられました。報道上の構成には投資適格債務と銀行融資が含まれ、調達完了を示すものではありません。
また、Apolloの関与だけで全額をプライベートクレジットと分類するのは適切ではありません。
この材料は、AI需要の強さと資金負担の大きさの両面を示します。GPUの更新速度に対して借入期間が長ければ、返済が終わる前に設備の競争力が低下する可能性があります。見るべきは融資総額だけでなく、担保評価、返済条件、顧客契約、資金を回収するまでの期間です。
Physical AIも、人型ロボットの発表件数より、実際の稼働率や省人化効果を重視したい分野です。長期金利が高いほど、導入企業は投資回収に厳しくなります。今週確認した資料だけではプライベートクレジット全体の信用悪化や、Physical AIの新たな転換点までは判断できません。IPOも、今回の調査では市場全体の説明を変える案件を選定していません。
AI以外の構造変化:ヘルスケアを三つに分ける
第一は、肥満症治療の経口薬普及です。
Lillyは4月に経口薬Foundayoの米国承認を発表しました。注射以外の選択肢が広がることは、中長期の市場拡大候補です。ただし、販売数量に加え、価格、保険適用、継続率が収益を左右します。Lillyの承認発表
同社は10月1日、糖尿病や心血管疾患の将来リスクに関する追加分析も公表しました。ただし、これは事後解析による予測リスクであり、実際の発症減少を長期間観察して確認した結果とは区別が必要です。今週の新材料ではなく、構造変化を考える背景情報として位置づけます。Lillyの分析発表
第二は、手術支援ロボットの普及です。
Intuitive Surgicalの2026年4~6月期のda Vinci設置台数は468台で、前年同期の395台を上回りました。これは生成AIとは異なる需要基盤を持つ医療技術の普及例です。装置販売だけでなく、手術件数や継続利用に伴う収益を追う価値があります。なお、手術支援ロボットをそのまま自律型AIと同一視することはできません。
第三は、保険制度と医療サービスの質です。
Humanaは9日、2027年Medicare Advantageの評価改善を開示しました。これは今週の具体的な企業材料ですが、業界全体の構造成長を示すものではありません。
ヘルスケアでは「新市場の拡大」「既存技術の普及」「制度対応による収益改善」を分けて評価したいところです。
来週の焦点
基本シナリオは、指数の底堅さが続く一方、AI関連では収益性を確認する選別が続く展開です。上振れには原油・金利の落ち着きと業績の裏づけ、下振れにはインフレ再加速と投資負担の増大を想定します。
9月CPIは10月14日、PPIは15日、いずれも日本時間21時30分に発表予定です。10月12日は米株式市場が開き、債券市場は休場です。物価指標と決算を通じ、半導体や小型株にも改善が広がるかを確認します。
補足
注目銘柄の状況(表のみ)
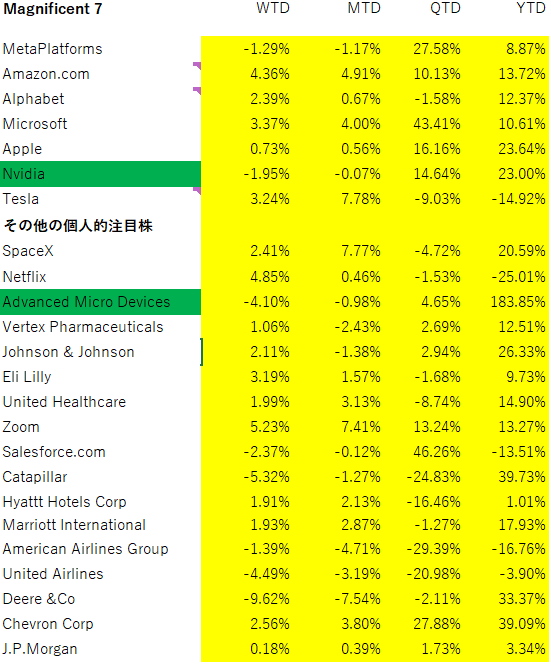
NVDA、AMDは、All Time Highと引け値ベースの最高値を更新しましたが、その後の下げがきつく、週間ベースでは下落となっています。
後記
📩 無料メルマガ『心穏やかなお金持ちになろう』配信中!
投資の基本から、相場の裏側まで。
プロの視点で「ノイズを整理し、本質を見抜く」投資情報を毎週お届けします。
💡 こんな方におすすめ:
・投資情報が多すぎて、何を信じていいかわからない
・堅実に資産形成したい
・短期売買に疲れた/振り回されたくない
🔗 登録はこちらから(無料・毎週日曜夕方発行)
→ 『心穏やかなお金持ちになろう』メルマガ登録はこちらから
別途、投資に直接関係はないけれど、人生を楽しむために日ごろ感じていることをつらつらと書いている(不定期)ブログもやっています。
もしよろしければ、こちらも見ていただけるとありがたいです。
「心穏やかなお金持ちになろう 花咲爺見習いの修行日記」
🧭 投資の「困った」を、プロと一緒に整理しませんか?
元機関投資家の視点で、あなたに合った投資スタイルをご提案します。
✅ 初回無料相談あり
✅ 経験・資産状況に応じて個別対応
✅ 勧誘・押し売りなし、希望者のみ継続
📧 ご相談・お申込みはお気軽にこちらへ
jack.amano@wealthmaster.jp / officeyy@wealthmaster.jp
コメント